「マイホームを買うなら、やっぱり物件価格の2割くらいは頭金を用意すべき?」 「頭金ゼロ(フルローン)で買うのはリスクが高すぎるかな…」 「手元にある貯金をいくら頭金に入れて、いくら残しておけば安心なのか分からない」
マイホームの購入を検討する際、誰もが一度は頭を抱えるのが「頭金(自己資金)をいくら出すべきか」という問題です。
昔から「頭金は2割用意するのが常識」と言われてきましたが、超低金利である現代においては、何年もかけて頭金を貯めるよりも「手元の現金を残したまま早めに購入する」ほうが合理的になるケースも増えています。
しかし一方で、手元の貯金をすべて頭金や諸費用に注ぎ込んでしまい、購入後の生活で資金ショートに陥ってしまう危険な落とし穴も存在します。
本記事では、「頭金ゼロ」で購入するメリット・デメリットから、意外と見落としがちな「諸費用」のリアル、そして失敗しない「手元に残すべきお金の計算ルール」までをFPが徹底解説します。
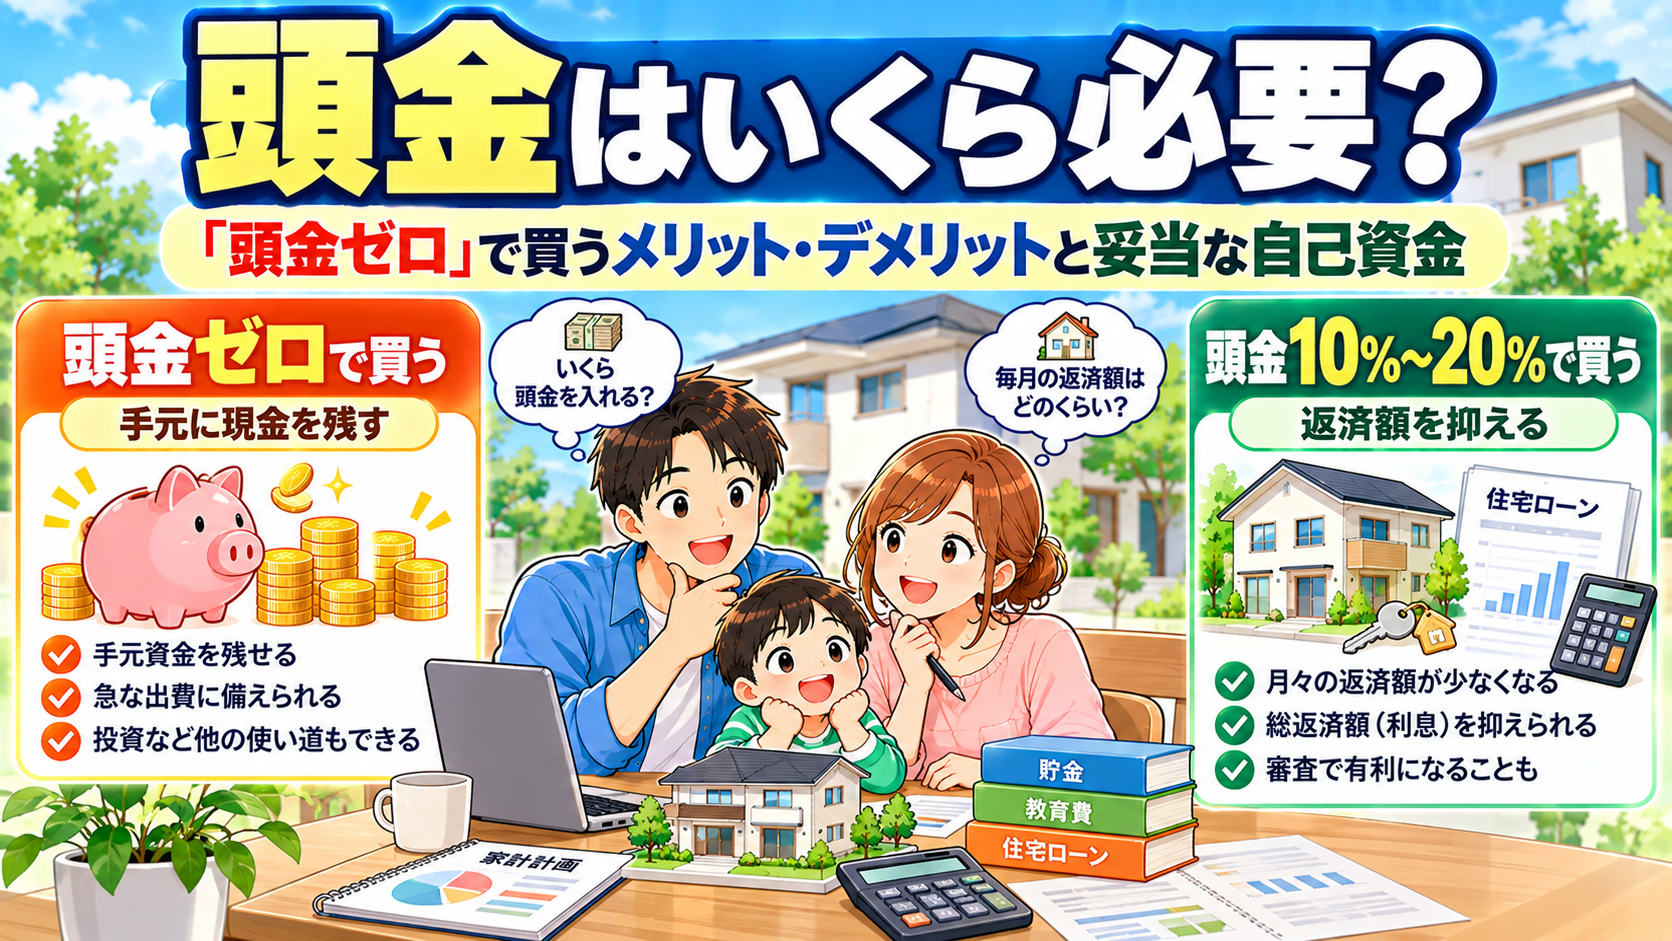
「頭金ゼロ(フルローン)」で買うメリット・デメリット
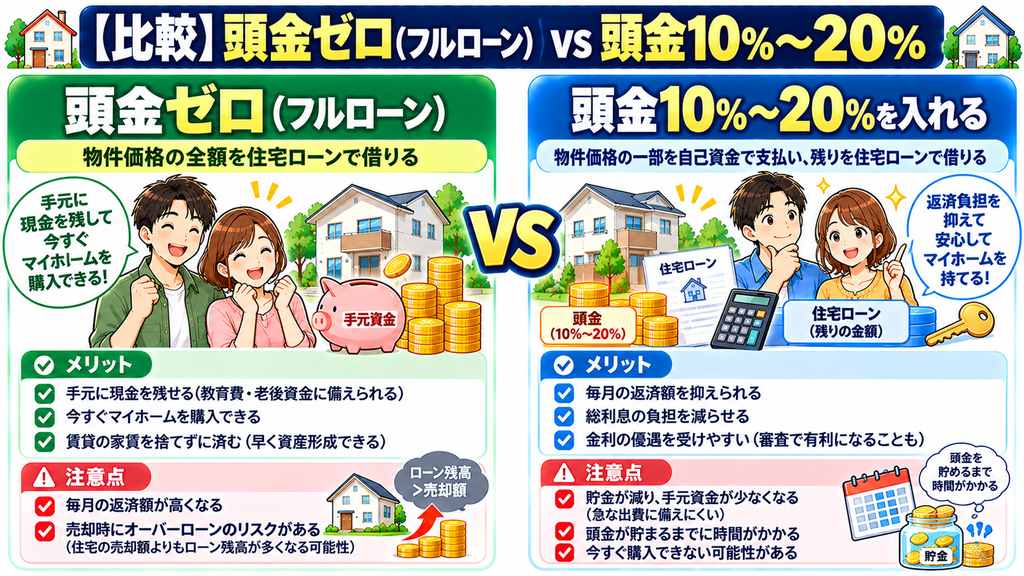
まず、物件価格の全額を住宅ローンで賄う「頭金ゼロ(フルローン)」のメリットとデメリットを正しく整理しましょう。
メリット①:貯金が貯まるのを待たずに「今すぐ」買える
頭金(数百万円)を貯めるまでに3年〜5年の月日がかかると、その間に支払う賃貸の家賃(年100万〜150万円程度)がそのまま捨て金になってしまいます。 また、年齢が上がるほどローンの完済時年齢が高くなり、最長の35年ローンが組みにくくなるリスクもあります。フルローンを活用すれば、現在の低金利と若さを生かして今すぐマイホームを手に入れられます。
メリット②:手元に「現金(貯金)」を残せる
手元にキャッシュを残しておくことで、家族の病気や怪我、急な出費に対応できる安心感が得られます。また、残した現金を新NISAなどで運用に回すことで、ローン金利以上の利回りで資産を増やせる可能性もあります。
デメリット①:毎月の返済額と「総返済額(利息)」が増える
当然ですが、借入額が大きくなるため毎月の返済額が増えます。また、返済期間全体で支払う利息の総額も高くなります。
デメリット②:住宅ローン金利が高くなる場合がある
金融機関によっては、「頭金を10%(または20%)以上入れること」を条件に金利を優遇するプランを用意している場合があります。頭金ゼロの場合、最優遇金利が適用されないケースがある点に注意が必要です。
デメリット③:「オーバーローン」で手放しにくくなるリスク
購入直後は、物件の市場価格が急速に下落することがあります。頭金を入れていない場合、「住宅ローン残高 > 物件の売却価格(オーバーローン)」という状態になりやすく、離婚や転勤などで家を売りたくなった際に、売却費用だけでローンを完済できず、追加の現金を用意しなければ売却できないリスクを抱えます。
👉頭金ゼロと頭金ありで毎月の返済額はどう変わる?無料一括シミュレーションはこちら
住宅ローンお得な金利に借り換えて家計の負担を軽減!モゲチェック
物件価格だけじゃない!購入時にかかる「諸費用」と自己資金の内訳
マイホーム購入に必要な自己資金を考える際、多くの人が混同しやすいのが「頭金」と「諸費用」の違いです。
【マイホーム購入に必要な自己資金の全体像】
◆ 自己資金(用意する現金) = 「頭金」 + 「諸費用」
・頭金 :物件価格の支払いに充てるお金(借入額を減らすための現金)
・諸費用 :物件購入や住宅ローン契約に伴う各種手続きの手数料(現金支払いが基本)
意外と高い!諸費用の目安(物件価格の5%〜10%)
諸費用には、仲介手数料、登記費用(司法書士報酬・税金)、住宅ローン事務手数料・保証料、火災保険料・地震保険料、印紙代などが含まれます。
■新築一戸建て・中古物件: 物件価格の 約6%〜10%(5,000万円の物件なら300万〜500万円) ■新築マンション: 物件価格の 約3%〜6%(5,000万円の物件なら150万〜300万円)
【注意!】最近は諸費用もまとめて借りられる「諸費用ローン」もありますが、本体の住宅ローンよりも金利が高く設定されることが多いため、諸費用分(物件価格の5〜10%程度)は現金で用意するのが基本と考えましょう。
絶対に全額注ぎ込んじゃダメ!「手元に残すべきお金」の計算ルール
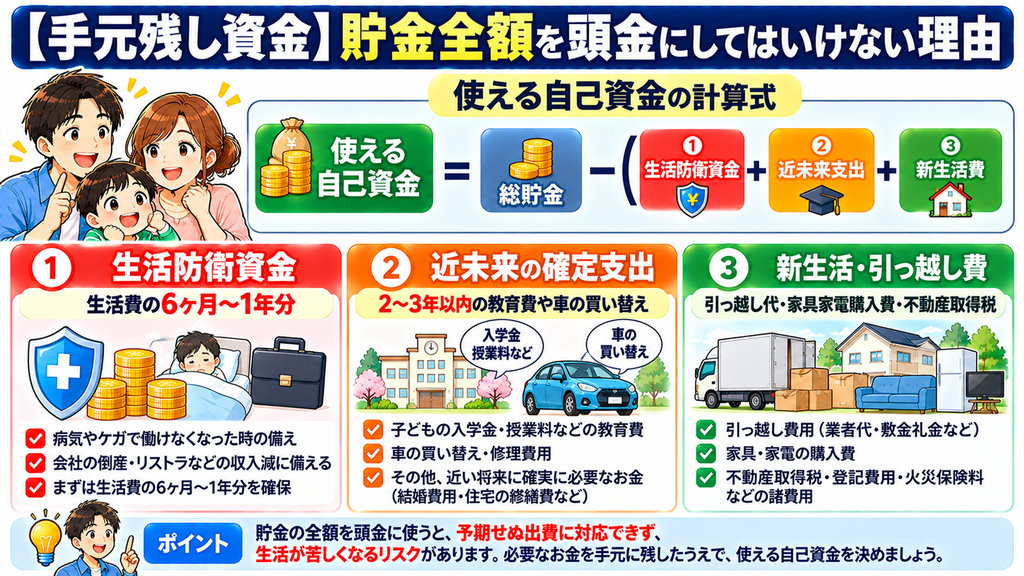
「貯金が500万円あるから、諸費用に200万円使って、残りの300万円を全部頭金に入れよう。このように考えてしまうのは非常に危険です。
マイホーム購入直後は、引っ越し代、家具・家電の買い替え費用、不動産取得税(購入後数ヶ月で届く税金)などで、想定外の現金が一気に飛んでいきます。
失敗しない「使える自己資金」の計算式
手元の貯金から、絶対に手を付けてはいけない「3つのお金」を差し引いた金額こそが、頭金や諸費用に充ててもいい「使える自己資金」です。
使える自己資金 = 現在の総貯金額 – (①生活防衛資金 + ②近未来の確定支出 + ③新生活費用)
【手元に残すべき「3つのお金」の内訳】
①【生活防衛資金】
└── 万が一の病気、ケガ、離職、災害などに備えるお金。
※会社員世帯なら「毎月の生活費の6ヶ月分」、個人事業主なら「1年分」が目安。
②【近未来の確定支出】
└── 今後2〜3年以内に使うことが決まっているお金。
※子どもの入学金・制服代、車の買い替え費用、車検費用など。
③【新生活・引っ越し費用】
└── 新居への引っ越し代、エアコン・カーテン・家具家電の購入費、不動産取得税。
※おおむね100万〜200万円程度をみ込んでおく
例えば、総貯金が600万円あるご家庭で、生活防衛資金200万円、近未来支出100万円、新生活費100万円が必要な場合、手元に残すべきお金は400万円となります。したがって、頭金や諸費用に使えるお金は200万円が上限となります。
【ケース別】我が家の「妥当な頭金」シミュレーション
ご家庭の年代や貯蓄状況に合わせて、頭金のバランスをどう取るべきかシミュレーションしてみましょう。
ケースA:20代〜30代前半・共働き(貯金は少なめ、若さを生かしたい)
■おすすめの割合: 頭金 0%(フルローン)〜 諸費用のみ現金出し
■考え方: 手元に生活防衛資金(200万円前後)をしっかり残しつつ、無理に頭金を入れずにフルローンで買い、若いうちから住宅ローン控除や新NISAでの積立運用を開始します。
ケースB:30代後半〜40代・子育て世帯(貯蓄あり、毎月の返済負担を減らしたい)
■おすすめの割合: 頭金 10%〜20% + 諸費用現金出し ■考え方: 今後本格化する教育費ピークに備え、頭金を10%以上入れて「毎月の返済額」を抑えます。また、頭金10%以上で金利が優遇されるローン(フラット35や一部ネット銀行)を活用し、総返済額を最小化させます。
事前に「頭金ゼロ」の場合と「頭金を入れた」場合で、毎月の返済額がどれくらい変わるかをシミュレーションしておくことが重要です。
まとめ:無理に貯まるのを待たず、手元資金と返済額のバランスで決めよう
住宅ローンの頭金に関するポイントのまとめです。
■「頭金2割」に縛られる必要はない!超低金利時代は「頭金ゼロ(フルローン)」も有効な選択肢 ■頭金とは別に、物件価格の5%〜10%程度の「諸費用」が現金で必要になる ■貯金を全額使ってはダメ!生活防衛資金(6ヶ月分)+近未来の支出+新生活費は必ず手元に残す ■手元に残した資金は、新NISAなどで長期運用に回すことで資金効率(レバレッジ)を高められる
無理に何年もかけて頭金を貯める必要はありませんが、手元の現金をゼロにしてしまうのは家計にとって非常にハイリスクです。
「手元に残すべきお金」を正しく計算し、毎月無理なく返していける借入枠を見極めた上で、最適な住宅ローンを選んでいきましょう!
なお、マイホーム購入後の節税対策として「住宅ローン控除」の仕組みと確定申告の手続きを理解しておくことも忘れずに行いましょう。
👉我が家に最適な予算と住宅ローンをプロに無料相談!FP相談の予約はこちら:保険マンモス
顧客満足度95%の保険相談なら保険マンモス