「手元にまとまった資金(ボーナスや臨時収入など)ができたけれど、住宅ローンの繰り上げ返済に回すべき?」 「新NISAで運用したほうが得だって聞くけれど、投資は元本割れも恐いし、どちらを選ぶのが正解なんだろう…」
住宅ローンを返済している方なら、誰もが一度は悩むのが「繰り上げ返済 vs 資産運用」の二者択一です。
かつてのような高金利時代(金利3%〜5%以上)であれば、「1日でも早く繰り上げ返済して利息を減らすこと」が圧倒的な正解でした。しかし、超低金利から緩やかな利上げ局面にある現代においては、その常識が大きく変わりつつあります。
本記事では、繰り上げ返済と新NISA(インデックス投資)の損得シミュレーションから、住宅ローン控除期間中にやってはいけない落とし穴、そして我が家に合った判断基準までをFPが徹底解説します。
徹底シミュレーション!繰り上げ返済 vs 資産運用(新NISA)
まずは、「100万円の手元資金」があった場合、繰り上げ返済に使うのと、新NISAで運用するのとでどれくらいの差が出るのかをシミュレーションしてみましょう。
繰り上げ返済の「確実な効果」
住宅ローン金利が年0.5%の場合、100万円を繰り上げ返済することは、「非課税で確実(ノーリスク)に年0.5%の利回りを得る」ことと同じ効果を持ちます。
■繰り上げ返済のメリット: 確実に利息を減らせる(元本保証の確実性)。 ■返済タイプ: 毎月の返済額を減らす「返済額軽減型」と、返済期間を短くする「期間短縮型」があり、利息の軽減効果が大きいのは「期間短縮型」です。
新NISA(インデックス投資)の「期待効果」
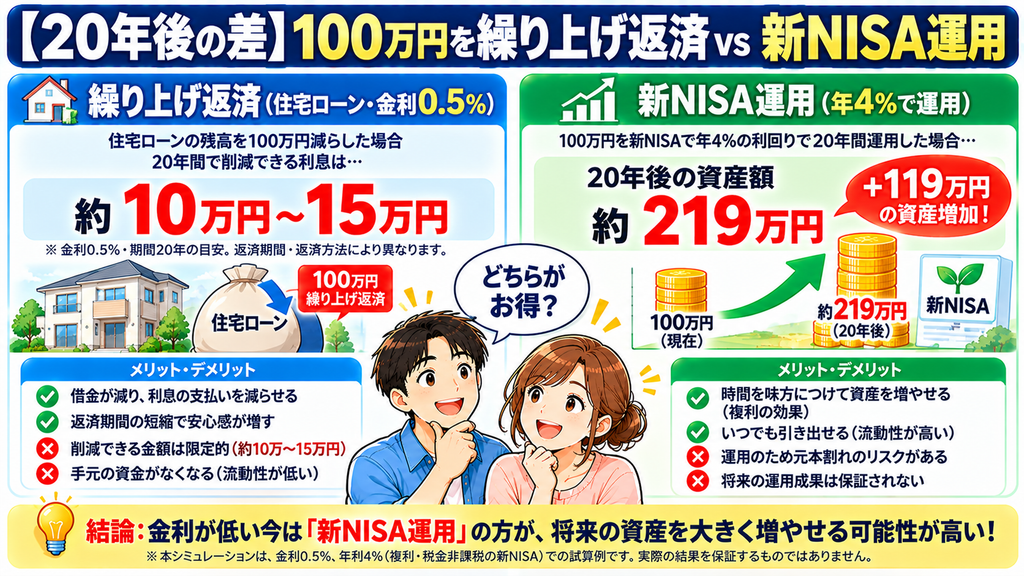
一方、新NISAを活用して全世界株式(オール・カントリー)や全米株式(S&P500)などのインデックスファンドに長期投資した場合、歴史的なデータから年3%〜5%程度の平均利回りが期待できます。
【20年間の比較シミュレーション】手元資金100万円のゆくえ
【条件:残りの返済期間20年、住宅ローン金利 0.5% の場合】
◆ パターンA:100万円を「繰り上げ返済(期間短縮型)」に充てた場合
└── 削減できる利息の合計:約 10万円〜15万円(※確実な効果) ◆ パターンB:100万円を「新NISA(想定利回り 年4%)」で20年間運用した場合
└── 20年後の資産額:約 219万円(運用益:+約119万円!※非課税)
【ここがポイント!】 数字上の「得(資産増額)」だけで比較すると、新NISAで運用したほうが約100万円以上も手元に残るお金が多くなる計算になります。低金利で借りられているうちは、ローン返済よりも運用に回すほうが資金効率(レバレッジ効果)が格段に高くなります。
👉繰り上げ返済よりお得!?新NISAを始めるなら人気のネット証券で無料口座開設
【楽天証券】<期間限定>最大20,700ポイントキャンペーン 松井証券のNISA~100円から始められる~これをやったら大損!?「住宅ローン控除期間中」の繰り上げ返済の落とし穴
住宅ローンを組んで10年〜13年以内の「住宅ローン控除」を受けている期間中は、特に繰り上げ返済に注意が必要です。
控除率(0.7%)とローン金利の「逆ざや現象」
住宅ローン控除は、年末時点のローン残高の0.7%が所得税や住民税から還付される制度です。
もしご自身の住宅ローン金利が0.5%だった場合、以下の「逆ざや(控除率 > 金利)」が発生します。 ■支払う利息: 年間 0.5% ■戻ってくる税金: 年間 0.7% ■➔ 手元に +0.2% 分のお金が残る(借りているほうが得な状態)
この期間中に繰り上げ返済を行ってローン残高を減らしてしまうと、受け取れるはずだった税金の還付額まで一緒に減ってしまうことになります。
したがって、住宅ローン控除を受けている期間中(10年〜13年間)は繰り上げ返済を行わず、手元で貯蓄や新NISA運用に回しておくのが鉄則です。
我が家はどっち?「繰り上げ返済派」vs「資産運用派」の判定フロー
数学的な得だけでなく、ご家庭のリスク許容度や精神的な安心感に合わせて選ぶことが大切です。
【我が家に合った戦略判定フロー】
◆ 【資産運用(新NISA)】を優先すべき家庭
├── 住宅ローン金利が低い(目安:年0.7%〜1.0%未満)
├── 住宅ローン控除の適用期間中(10〜13年間)である
├── 手元に「生活防衛資金(生活費6ヶ月分〜1年分)」が十分確保されている
└── 20年以上の長期目線で資産を増やし、将来の教育費や老後資金に備えたい
◆ 【繰り上げ返済】を優先すべき家庭
├── 住宅ローン金利が高め(固定金利2%以上や、将来金利が大きく上昇した場合)
├── 「借金がある状態」自体が大きなストレスで、精神的な安心感を重視したい
├── 定年退職時(60歳・65歳)にローン残高が多く残ってしまう計画になっている
└── 投資の価格変動(元本割れリスク)に耐えられない
最強のハイブリッド戦略!「運用しながら、将来一括返済」という賢い選び方
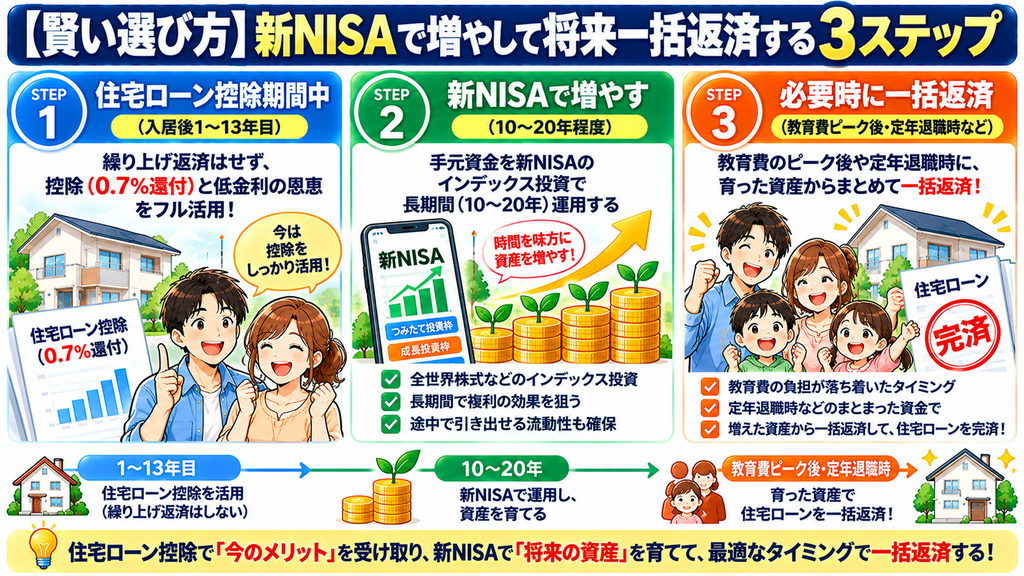
「数字上の得(新NISA)」と「心理的な安心感(繰り上げ返済)」のどちらも諦めたくない方におすすめなのが、「運用しながら、将来まとめて返済する」ハイブリッド戦略です。
【ハイブリッド戦略の資金ステップ】 【ステップ1】住宅ローン控除期間中は、繰り上げ返済をせず手元資金を「新NISA」で運用する。
↓
【ステップ2】教育費のピークや定年退職のタイミング(60歳など)を迎える。
↓
【ステップ3】新NISAで育った資産から必要な金額を取り崩し、ローンを一括返済(または大幅繰り上げ返済)する!
この方法であれば、低金利と住宅ローン控除の恩恵をフルに享受しつつ、新NISAで複利効果を高め、最終的に「住宅ローン完済による安心感」も手に入れることができます。
途中で急な出費(教育費やリフォーム代)が必要になった場合でも、新NISAの資産なら自由に取り崩して使えるため、資金の流動性(手元のお金の使いやすさ)を確保できる点も大きなメリットです。
まとめ:数字の得(運用)と心の安心(返済)のバランスを取ろう
住宅ローンの繰り上げ返済と資産運用に関するポイントのまとめです
■低金利時代&住宅ローン控除期間中は、新NISAでの「資産運用」のほうが数学的に圧倒的にお得 ■住宅ローン控除(0.7%)期間中の繰り上げ返済は、節税メリットを減らしてしまうため控えるのが基本 ■「新NISAで資産を増やしつつ、定年退職時や必要に応じてまとめて返済する」ハイブリッド戦略が最強
住宅ローン返済は、数字上の損得だけでなく「借金を減らすことによる気楽さ・安心感」も非常に大切な要素です。
どちらか一方に決め打つ必要はありません。「新NISA 7:繰り上げ返済予備費 3」などの配分で始め、まずは新NISAのクレカ積立設定から自動化させていきましょう!
👉我が家の金利は高すぎる?繰り上げ返済・借り換えの無料診断はこちら
住宅ローンお得な金利に借り換えて家計の負担を軽減!モゲチェック