「定年退職後(またはサイドFIRE後)、お金を減らさずに安心して自分らしく暮らすには何から準備すればいい?」 「新NISAの取崩し、定年後の働き方、介護や認知症の備え…やることが多すぎて全体像が掴めない」
人生100年時代と言われる現代において、セカンドライフのマネープランは現役時代とは根本的に異なります。
現役時代は「いかに資産を増やすか(蓄積期)」がメインでしたが、リタイア後は「築いた資産を運用しながら賢く使い、いかに資産寿命を延ばすか(活用・防衛期)」への完全な頭の切り替えが必要です。
定年後の「収支と資産寿命の可視化」から「サイドFIREの計算」「手取りを増やす働き方」「新NISAの定率取り崩し」「認知症・家族信託の備え」まで、正しい順序で実行すれば、老後の「お金の不安」は完全にゼロにすることができます。
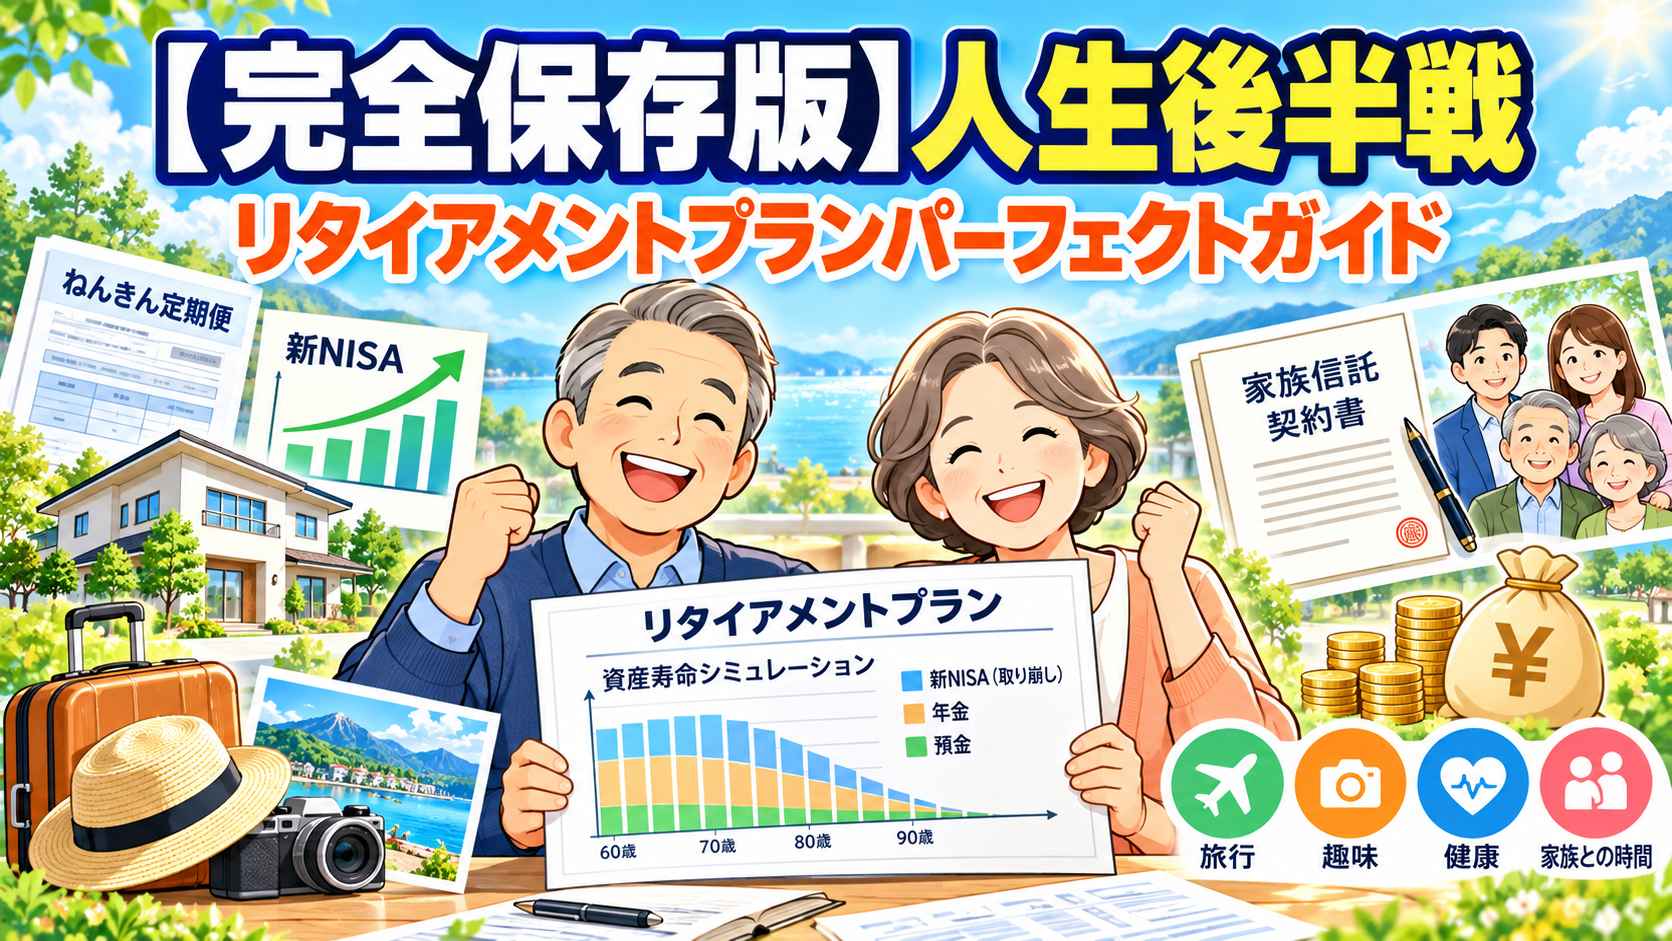
本記事では、【リタイアメントプラン】シリーズ(全6回)の総集編として、人生後半戦を豊かに生き抜くための「完全実行5ステップ・ロードマップ」を徹底解説します。
一目でわかる!人生後半戦の「リタイアメントプラン5大チェックリスト」
まずは、人生後半戦の資金計画で絶対に達成すべき「5つのゴール」をチェックリストで整理しましょう。
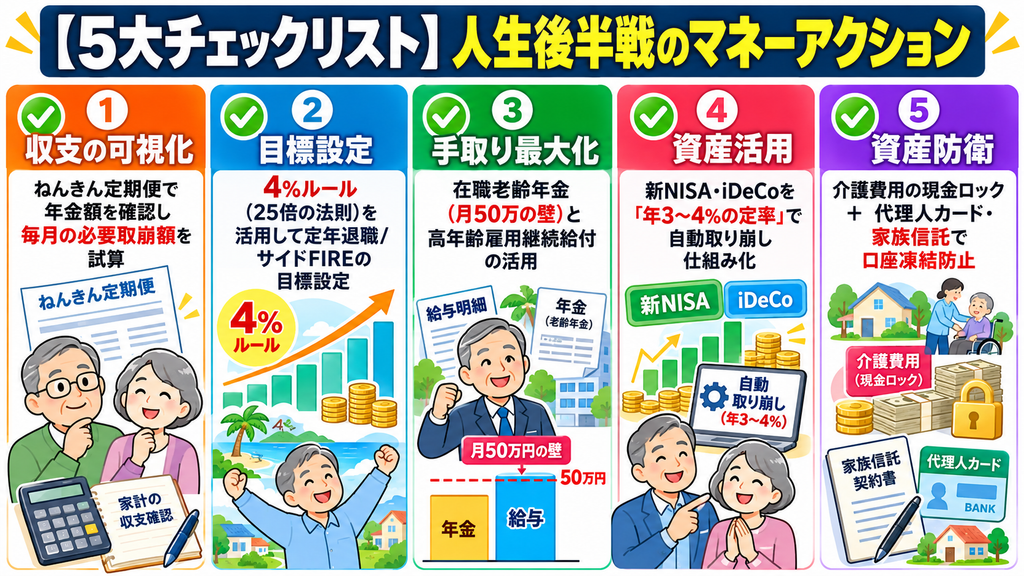
【人生後半戦のアクション5大チェックリスト】
☑ 1. 収支と資産寿命の可視化(現状把握)
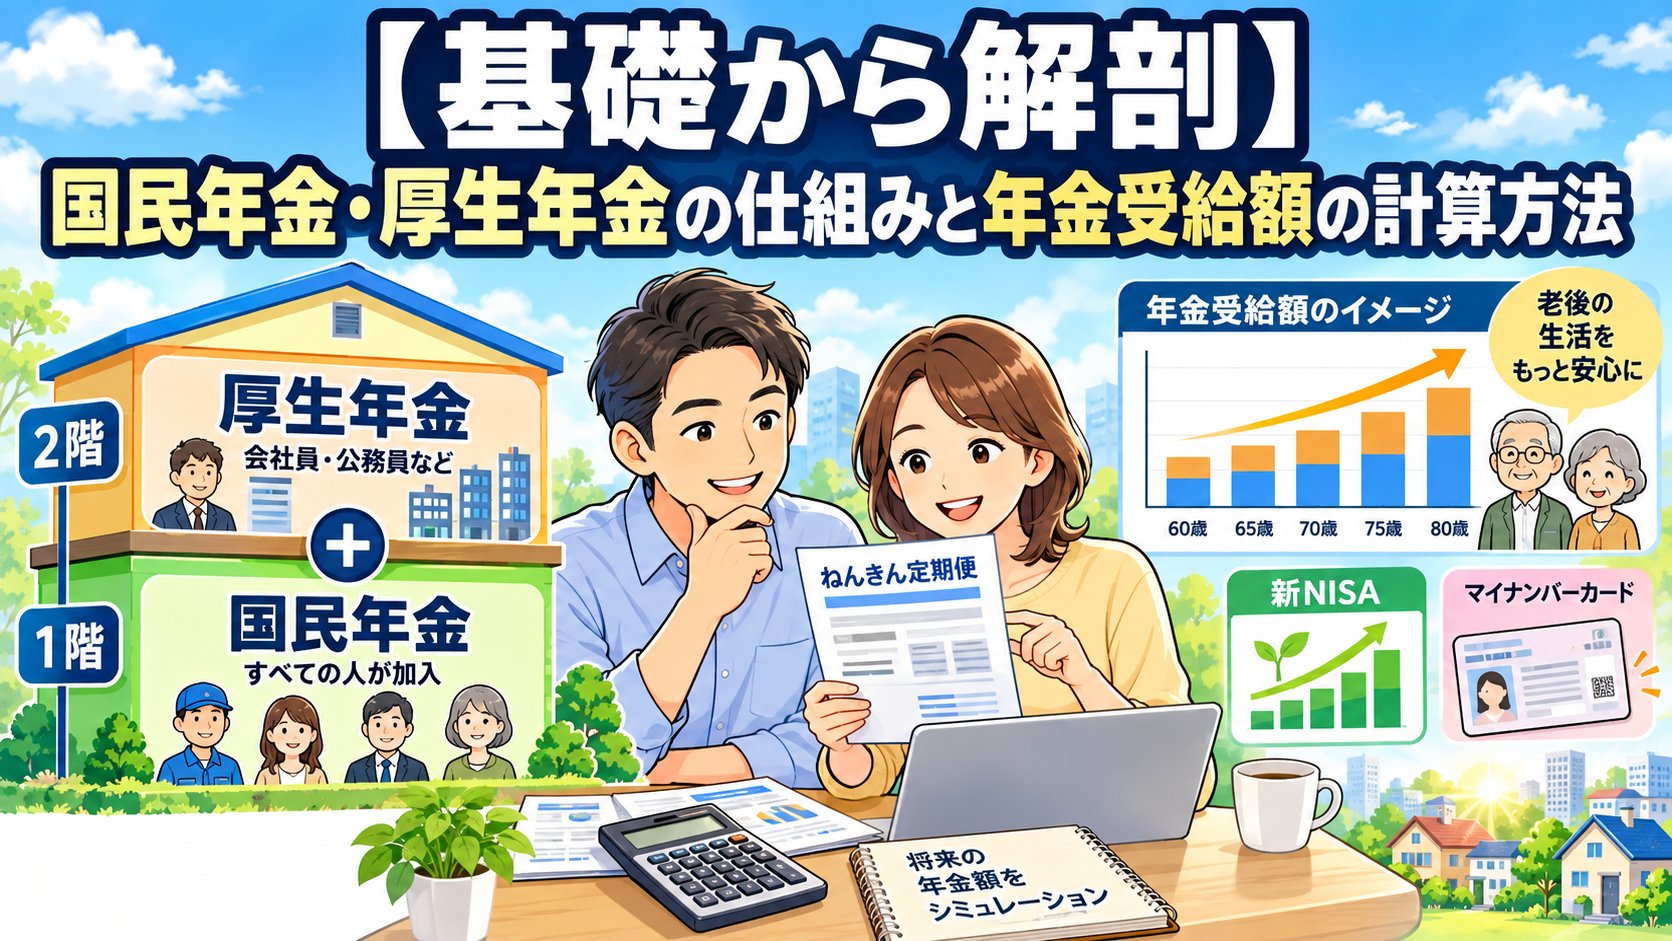
└ 「ねんきん定期便」で年金額を確認し、「(毎月の生活費 − 確定収入)× 30年」で我が家の必要取崩額を試算している。
☑ 2. 自分に合ったリタイア目標の設定(サイドFIRE / 定年退職)
└ 「4%ルール(25倍の法則)」を活用し、完全リタイアまたはサイドFIREに必要な目標資産額を設定している。
☑ 3. 60代の働き方と手取り最大化(収入デザイン)
└ 「在職老齢年金(月50万の壁)」を意識し、高年齢雇用継続給付や確定申告を組み合わせて手取り額を最大化している。
☑ 4. 運用しながら使う「定率取り崩し」の仕組み化(資産活用)
└ 「iDeCo ➔ 預金 ➔ 新NISA」の順序を守り、新NISAを「年3〜4%の定率」で自動取り崩す設定を行っている。
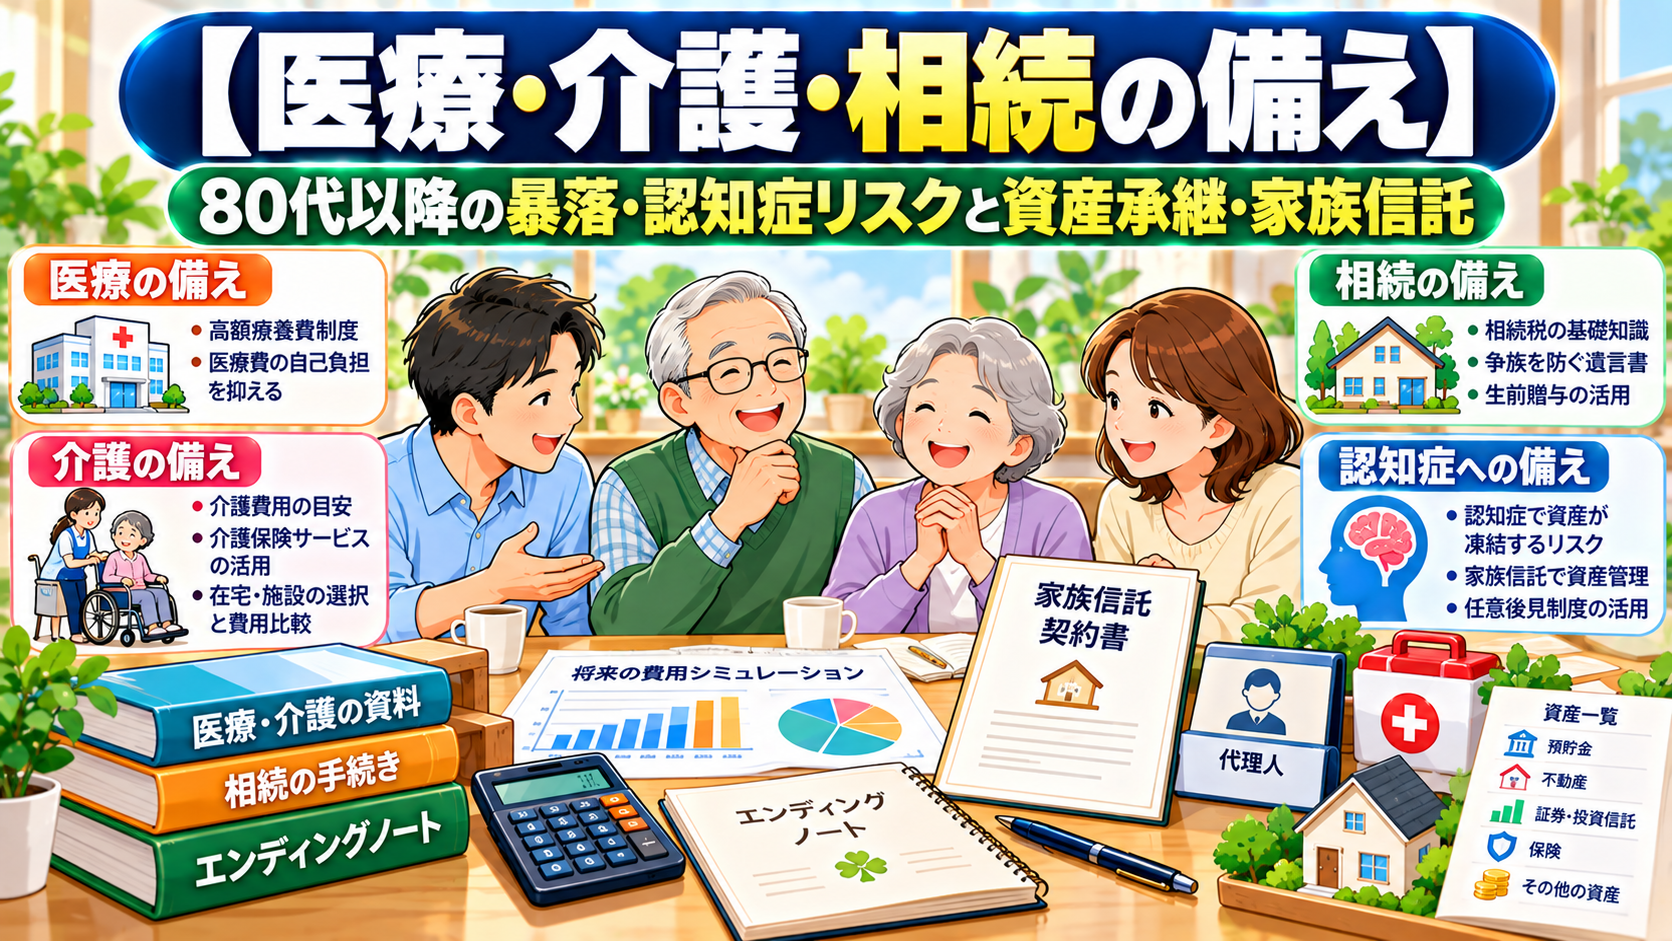
☑ 5. 80代以降の認知症・介護・相続対策(資産防衛)
└ 介護費用(1人300万〜500万円)を現金ロックし、「代理人カード」や「家族信託」「遺言書」で口座凍結・相続トラブルを防いでいる。
挫折ゼロ!定年後のお金の不安を消す「完全実行5ステップ・ロードマップ」
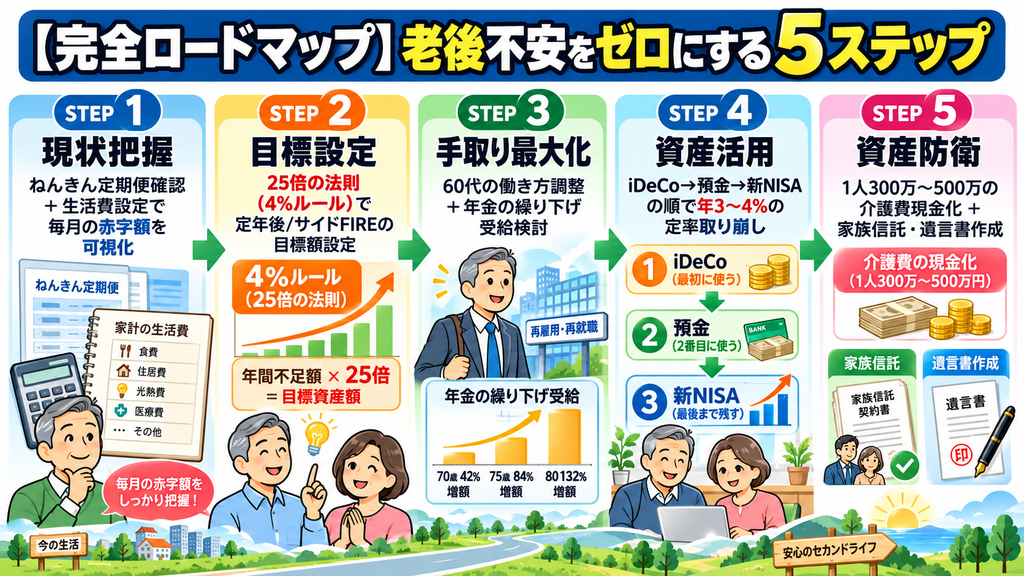
お金の不安をゼロにするための、最も効率的な「5ステップ実行ロードマップ」です。上から順番に実行していきましょう。
【定年後マネーを完遂する完全実行5ステップ】
【STEP 1:リタイア後の「収支と資産寿命」を試算する(現状把握)】
└── 「ねんきん定期便」で年金受給額を確認し、リタイア後の毎月の「希望生活費」を設定。
資産から補填すべき「毎月の赤字額」を把握し、我が家の資産寿命を試算する。
【STEP 2:自分に合ったリタイアスタイルを決める(目標設定)】
└── 完全リタイアを目指すか、適度な労働(月10万など)と資産収入を組み合わせる「サイドFIRE」を目指すかを選択。
「年間不足額 × 25倍(4%ルール)」で必要資産額を割り出す。
【STEP 3:60代の「働き方」と「年金受給」を最適化する(手取り最大化)】
└── 60歳以降の給与+年金が「月50万円(在職老齢年金)」を超えないよう調整し、再雇用時の「高年齢雇用継続給付」を活用。
働けるうちは公的年金を繰り下げて将来のベース年金額を引き上げる。
【STEP 4:新NISA・iDeCo・預金の「賢い取り崩しルール」を作る(資産活用)】
└── 「iDeCo ➔ 預金・課税口座 ➔ 新NISA」の黄金順序で取り崩す。
新NISAは全額解約せず「年3%〜4%の定率取り崩し」をネット証券の自動売却サービスで仕組み化し、2〜3年分の生活費(現金)を暴落対策としてキープする。
【STEP 5:80代以降の「医療・介護・認知症・相続」の備えを固める(資産防衛)】
└── 介護・医療費として「1人あたり300万〜500万円」を投資とは別枠の現金としてロック。
親(自分)が健全なうちに金融機関の「代理人カード設定」や「家族信託」「公正証書遺言」を行い、認知症による口座凍結を防ぐ。
👉我が家のリタイア後の資産寿命をプロが精密試算!【無料】FP相談予約はこちら
顧客満足度95%の保険相談なら保険マンモス
我が家はどれ?【年代別・世帯タイプ別】リタイアメント実行モデル3選
ご家庭の世帯タイプに応じた、おすすめの重点実行モデルです。
モデルA:50代・正社員ファミリー世帯(60歳定年ターゲット)
■重点戦略: 60代前半の再雇用 + 高年齢雇用継続給付 + 新NISAの非課税成長 ■ポイント: 60歳〜65歳までは再雇用で働きつつ「高年齢雇用継続給付」で手取りを補填。65歳までは新NISAの資産を取り崩さずに非課税で成長させ、65歳以降から「年4%の定率取り崩し」をスタートしてセカンドライフのゆとり費に充てます。
モデルB:40代・共働きDINKS / 単身世帯(40代・50代サイドFIREターゲット)
■重点戦略: 資産3,000万〜5,000万円の早期構築 ➔ 週数日の自由な労働(月10万)+ 新NISA年4%取り崩し ■ポイント: 支出の少なさを生かして新NISA枠(1,800万円)を早期に埋め、資産3,000万〜5,000万円を達成した段階で会社員を脱出。月10万円程度の緩やかな労働と4%ルールの資産取り崩しを組み合わせ、自由な時間と主導権を手に入れます。
モデルC:60代プレシニア世帯(退職金受給&年金スタート直前)
■重点戦略: 退職金の節税受給 + iDeCo取崩し + 認知症対策(家族信託・代理人設定) ■ポイント: 退職所得控除をフル活用して退職金・iDeCoを節税受給。70代・80代に向けて証券口座の銘柄を「シンプルなインデックス1本」に整理しつつ、親子の間で「代理人カード登録」や「家族信託」を結んで口座凍結に備えます。
人生後半戦のお金で後悔しないための「3つの黄金マインド」
セカンドライフを最後まで安心して豊かに楽しむための思考法です。
「貯める(蓄積)」から「運用しながら使う(活用)」へ恐怖感なくシフトする
■資産が減ることに恐怖を感じるあまり、極端な節約生活を続けて死ぬ間際が一番お金持ち…という状況は本末転倒です。「年3%〜4%の定率取り崩し」という科学的なルールに従い、安心して使っていきましょう。
他人の資産額やSNSのFIRE報告と比較せず、「我が家の軸」を守る
■必要な老後資金や理想の働き方は、持ち家の有無や地域、価値観によって全く異なります。他人の運用実績や豪華な生活に振り回されず、我が家のキャッシュフロー表を信じてマイペースに進めましょう。
「健康資本(運動・食事・睡眠)」こそが最高の節約であり資産である
■80代以降、医療費や介護費用を最も抑える強力な手段は「健康で居続けること」です。日常的な運動や健康投資を惜しまず、生きがいや友人関係を大切にすることがセカンドライフの満足度を最大化させます。
まとめ:しっかり準備して、不安のない笑顔あふれるセカンドライフをスタートしよう
【リタイアメントプラン】シリーズ(全6回)のポイントまとめです。
■「収支可視化 ➔ リタイア目標決定 ➔ 働き方の最適化 ➔ 定率取り崩し ➔ 認知症・介護対策」の正しい順番で進める ■サイドFIREなら「年間補填額 × 25倍(4%ルール)」で必要資産を一気に下げられる ■新NISA資産は全額現金化せず、「運用しながら年3〜4%で定率取り崩す」ことで資産寿命を10〜20年延ばせる ■認知症による口座凍結を防ぐため、元気なうちに「代理人カード登録」や「家族信託」「遺言書」の準備を行う
人生後半戦の資金計画は、「知っているか・順序通りに準備したか」で将来の安心感と資産寿命に圧倒的な差がつきます。
自分たちだけで精密なシミュレーションを作成したり、家族信託の書類を作成するのが難しい場合は、プロのFP(ファイナンシャルプランナー)や専門の無料相談窓口をフル活用して、我が家専用の「オーダーメイド・リタイアメントプラン」を完成させてみましょう!
👉定年後も運用しながら賢く使う!新NISAにおすすめのネット証券口座はこちら
【楽天証券】<期間限定>最大20,700ポイントキャンペーン 松井証券のNISA~100円から始められる~