「60歳・65歳を超えても無理のないペースで働き続けたいけれど、給与をもらいすぎると年金が減らされるって本当?」 「定年後は『会社の再雇用』『別の会社へ再就職』『フリーランス・シニア起業』のどれを選ぶのが一番お得なの?」 「がんばって働いたのに、税金や社会保険料で手取りが全然増えない状態だけは避けたい」
定年退職を迎えた後も、健康維持や社会とのつながり、あるいは老後資金の補填のために「働く」ことを選択するシニア層が増えています。
しかし、定年後の「働き方」は、単なる労働対価としての給与だけでなく、「受給する年金額」や「支払う税金・社会保険料」と密接に連動しています。
仕組みを知らずに無計画に働いてしまうと、「給料が増えた分だけ年金がカットされた」「社会保険料の負担が増えて手取りがほとんど増えない」という損な状況に陥りかねません。
本記事では、60歳以降の給与と年金の関係から、「在職老齢年金制度」の基準、高年齢雇用継続給付の活用法、そして働き方別の「手取り最大化術」までをFPが徹底解説します。
知らないと損する!60歳以降の給与と年金の関係「在職老齢年金」の仕組み
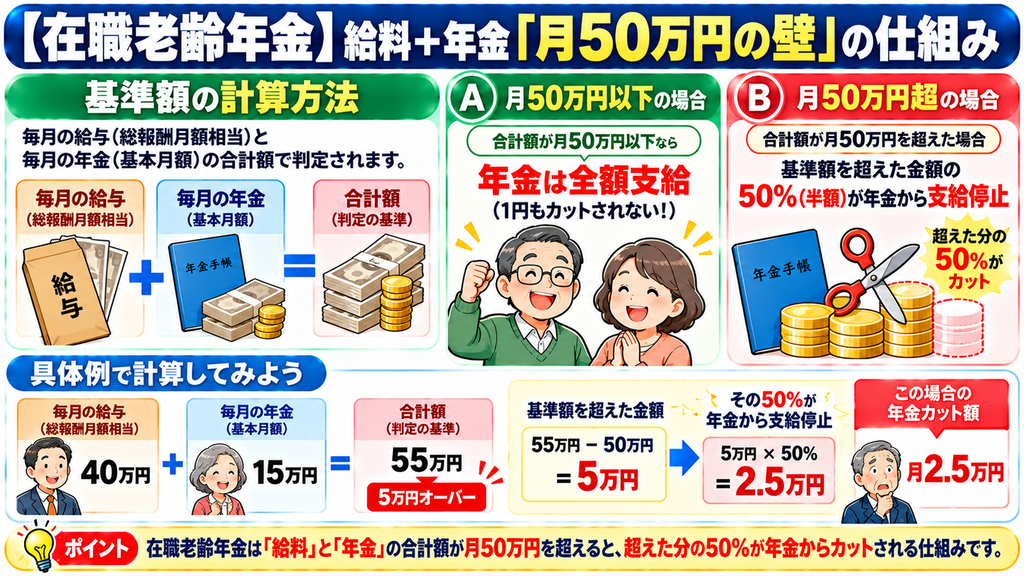
まずは、働きながら年金をもらう際に絶対に避けて通れない「在職老齢年金制度」の仕組みを押さえましょう。
「在職老齢年金制度」とは?
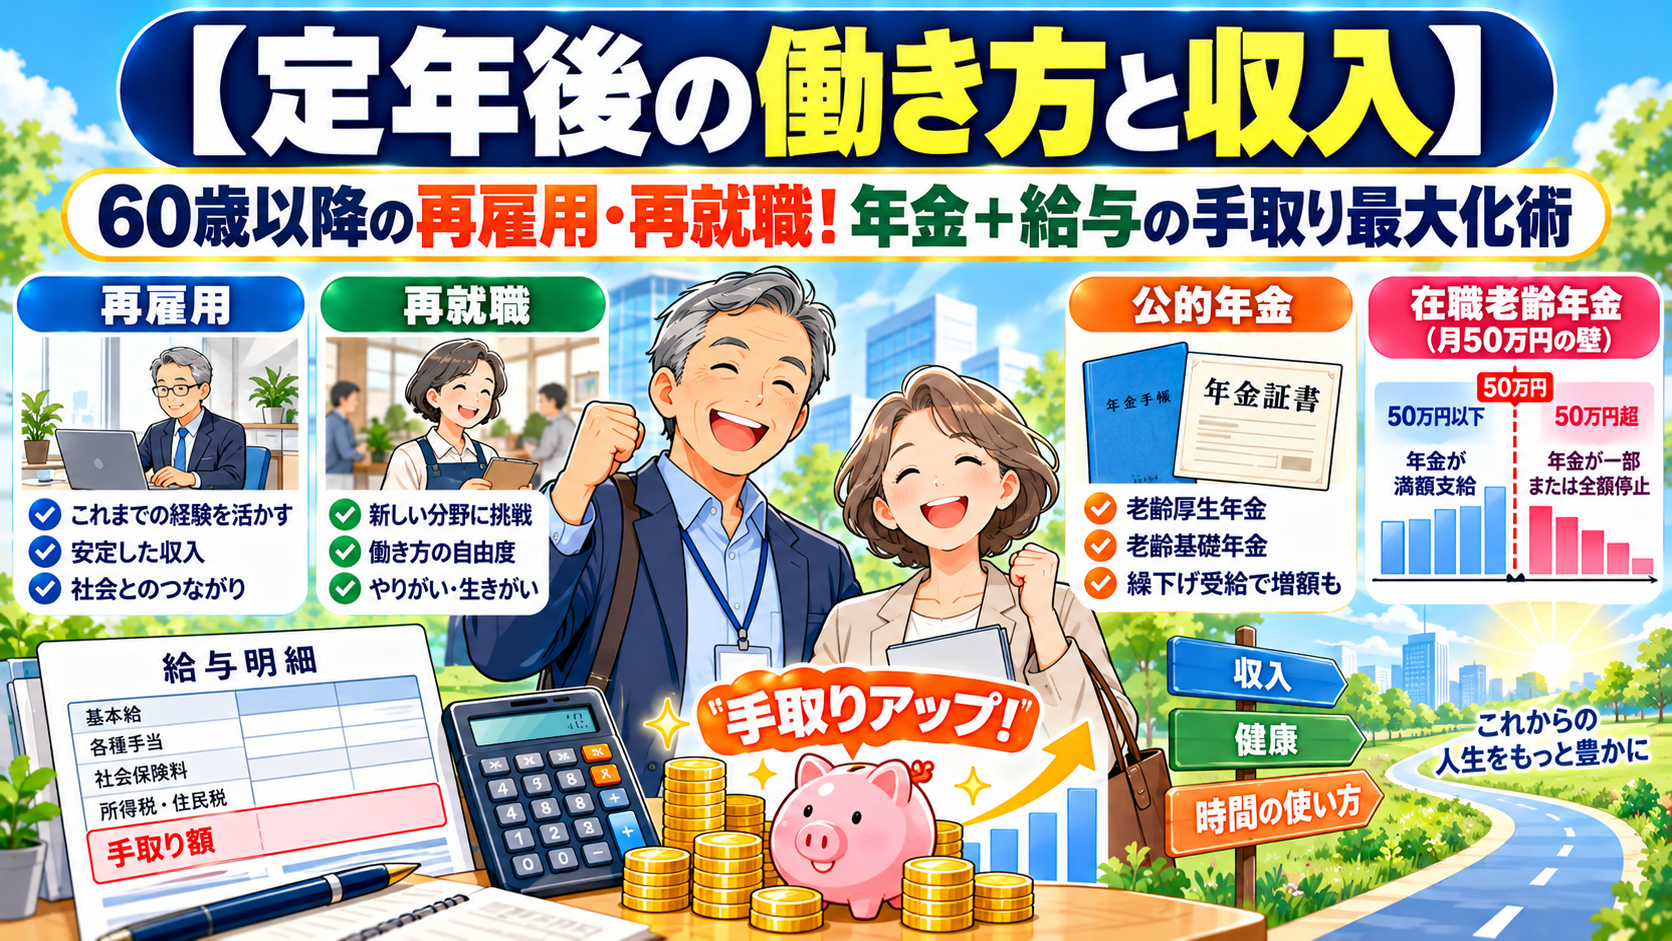
60歳以降も会社等で働き厚生年金保険に加入しながら「老齢厚生年金」を受ける際、「毎月の給与(+賞与)」と「毎月の年金額」の合計が一定の基準額を超えると、年金の一部または全額が支給停止(カット)される仕組みのことです。
【在職老齢年金の基準額(2026年現在)】 ◆ 総報酬月額相当額(毎月の給与+過去1年の賞与÷12) + 基本月額(毎月の厚生年金額)
= 【 月額 50万円】
・合計が「月50万円以下」 ➔ 年金は【全額支給】(カットなし!)
・合計が「月50万円超」 ➔ 基準を超えた分の「半額(50%)」が年金から【支給停止(カット)】
年金カットの具体例
例えば、厚生年金が月15万円もらえる方が、定年後に再雇用で月40万円(年間賞与含む平均)の収入を得ている場合: ■給与(40万円) + 年金(15万円) = 月 55万円 ■基準額の50万円を「5万円」オーバー ➔ オーバーした5万円の半額=【月 2万5,000円】の年金がカット(支給停止)
以前は「月28万円の壁」と呼ばれていた基準額が法律改正により「月50万円」へと引き上げられたため、無理な高給でない限り年金がカットされるケースは減りましたが、役職者や高収入で働く場合は注意が必要です。
定年後の「4つの働き方」徹底比較!メリット・デメリットと手取り額
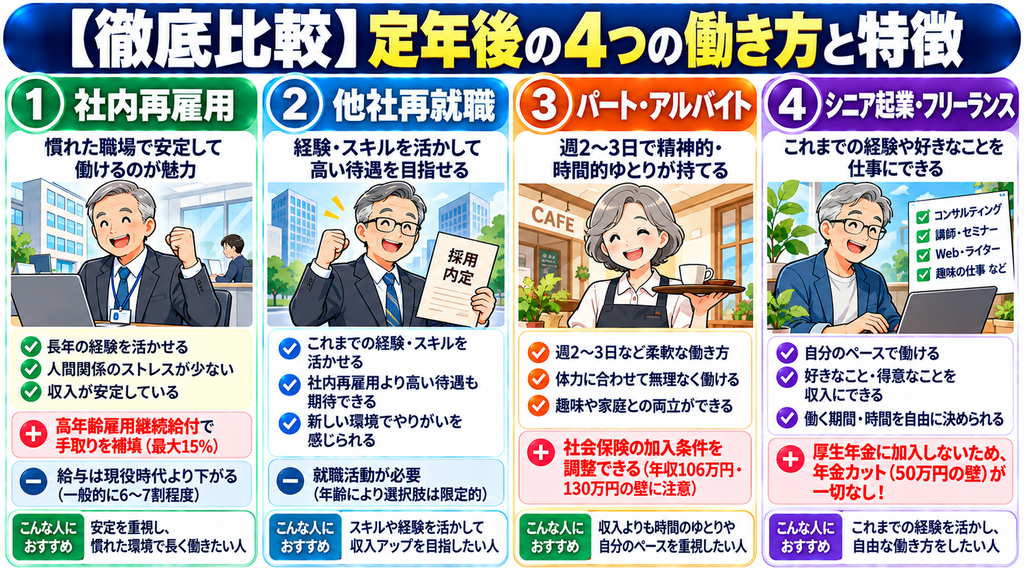
定年後の主な働き方4パターンの特徴と、手取り面でのメリット・デメリットです。
| 働き方の選択肢 | メリット(手取り・環境) | デメリット・注意点 | おすすめな人 |
| ① 今の会社で 「再雇用」 (嘱託・契約社員) | ・人間関係や業務内容に慣れている ・「高年齢雇用継続給付」の対象になる ・厚生年金に加入し将来の年金増 | ・現役時代より給与が大幅ダウン(50〜70%減) ・元部下の指示を受ける精神的負担 | 慣れた環境で安定して働きたい人 |
| ② 別の会社へ 「再就職」 (転職) | ・これまでの経験や専門性を高く評価してもらえる ・再雇用よりも高い給料を狙える | ・新しい職場の人間関係・ルールの再構築 ・採用面接や就職活動の手間がかかる | スキルが高く、高収入・やりがいを追求したい人 |
| ③ パート・アルバイト (週2〜3日勤務) | ・時間的・精神的なゆとりが大きい ・社会保険の加入条件(週20時間等)を調整可能 | ・時給制のため大きな収入増は見込めない ・将来の厚生年金額は増えにくい | 趣味や家族との時間を最優先したい人 |
| ④ シニア起業・ フリーランス・個人事業 | ・厚生年金に加入しないため「在職老齢年金(年金カット)」の対象外! ・定年がなく自分のペースで稼げる | ・収入の波があり安定しない ・国民健康保険料や確定申告の手間 | 自分のスキルで独立したい人・年金カットを回避したい人 |
手取りを最大化する!60代の「給与 + 年金 + 給付金」黄金バランス
定年後の手取り額を少しでも多く手元に残すための、3つの実用的テクニックです。
「高年齢雇用継続給付」をフル活用する
60歳以降も再雇用などで働き続ける際、60歳時点の賃金と比較して60%未満(または75%未満)に低下した場合、国(雇用保険)から最高で毎月の賃金の10%〜15%相当が給付されます。
給与が大幅に下がった再雇用者にとっては、手取り額を直接底上げしてくれる強力な救済制度です。自分が支給対象になるか、事前に会社の総務・人事へ確認しておきましょう。
「週20時間の壁(社会保険加入)」を戦略的に選ぶ
パートや非常勤で働く場合、「週20時間以上」働くことで会社で厚生年金・健康保険に加入できます。
■社会保険に加入するメリット: 保険料の半分を会社が負担してくれ、将来もらえる厚生年金額が少しずつ増える。 ■社会保険に加入しないメリット: 毎月の給料から社会保険料が引かれないため、短期的には手取り比率が高くなる。
「将来の年金額を増やしたいなら週20時間以上(厚生年金あり)」、「目先の手取りと自由時間を重視するなら週20時間未満(扶養内または国民健康保険)」という軸で働き方をコントロールするのがコツです。
給与+年金の「確定申告」で節税・還付を受ける
定年後に給料と公的年金の両方をもらう場合、両方に「控除(税金の割引)」が適用されます。
■給与所得に対して: 「給与所得控除」 ■年金所得に対して: 「公的年金等控除」(65歳未満は60万円、65歳以上は110万円まで非課税)
両方の控除枠をフル活用できるため、現役時代よりも高い節税効果を得られます。医療費控除やふるさと納税などを組み合わせて確定申告を行うことで、納めすぎた税金が手元に戻ってきます。
定年後の働き方で後悔しないための「3つのポイント」
定年後の生活を豊かにするために、お金以外にも意識したいポイントです。
「お金のためだけ」に働かない(健康・やりがいの維持)
■定年後の労働は「生活費の不足分を補う」ことだけでなく、「生活リズムの維持」「運動不足の解消」「認知機能の維持」「社会的孤独の防止」という大きな健康メリットがあります。自分の体調に合わせた無理のないペースを設定しましょう。
65歳以降は「年金の繰り下げ受給」との組み合わせを検討する
■60代前半〜後半も働いて十分な給与収入が得られる場合は、65歳から受け取る予定の公的年金を70歳まで「繰り下げ受給(+42%増額)」することで、一生涯もらえる年金ベース額を劇的に高めることができます。
定年を迎える1〜2年前から「市場調査・準備」を始める
■定年直前に慌てて再雇用か転職かを決めるのではなく、50代後半のうちから自分のスキルが社外でどう評価されるか(転職市場やシニア向け求人)、フリーランスとしての仕事口があるかを情報収集しておきましょう。
まとめ:賢く働いて、ゆとりと生きがいのあるセカンドライフを築こう
定年後の働き方と収入に関するポイントのまとめです。
■給与+年金の合計が「月50万円(2026年基準)」を超えない限り、年金はカット(支給停止)されない ■再雇用で給与が大きく下がる場合は、「高年齢雇用継続給付(最高10〜15%支給)」を活用する ■年金カットを完全に回避したい場合は、「個人事業主(フリーランス)・シニア起業」という選択肢が有効 ■「給与所得控除」と「公的年金等控除」のW活用+確定申告で税金の手取りを最大化させる
定年後の働き方は、単なる給与額の高さだけでなく「手取り額(税金・社会保険料引後)」と「ライフスタイル(自由時間・健康)」のバランスで判断するのが成功の秘訣です。
自分の希望する働き方と年金の組み合わせでどれくらいの手取りが残るのか、FPの無料相談などを活用して精密にシミュレーションしてみましょう!
👉定年後の働き方と年金の手取りをプロが精密シミュレーション!【無料】FP相談はこちら
顧客満足度95%の保険相談なら保険マンモス