毎月の給与明細を見るたびに「給与の額面に対して、手取りが少なすぎる…」「税金や社会保険料が高すぎる…」とため息をついていませんか?
「会社員(給与所得者)は節税できる手段が限られている」と思い込んでいるお父さん・お母さんは非常に多く存在します。
しかし、それは大きな誤解です。
会社員の節税は「制度を知っているか・漏れなく申請しているか」だけで、年間で数万〜数十万円単位の手取り差となって現れます。
本記事では、本連載(全6回)の総集編として、会社員が使える節税・控除の全体像、1年間の節税スケジュール(カレンダー)、世帯別の黄金組み合わせモデル、そして注意すべきNG行動までを完全解説します。
一目でわかる!手取りを増やす「会社員の節税・控除マップ」
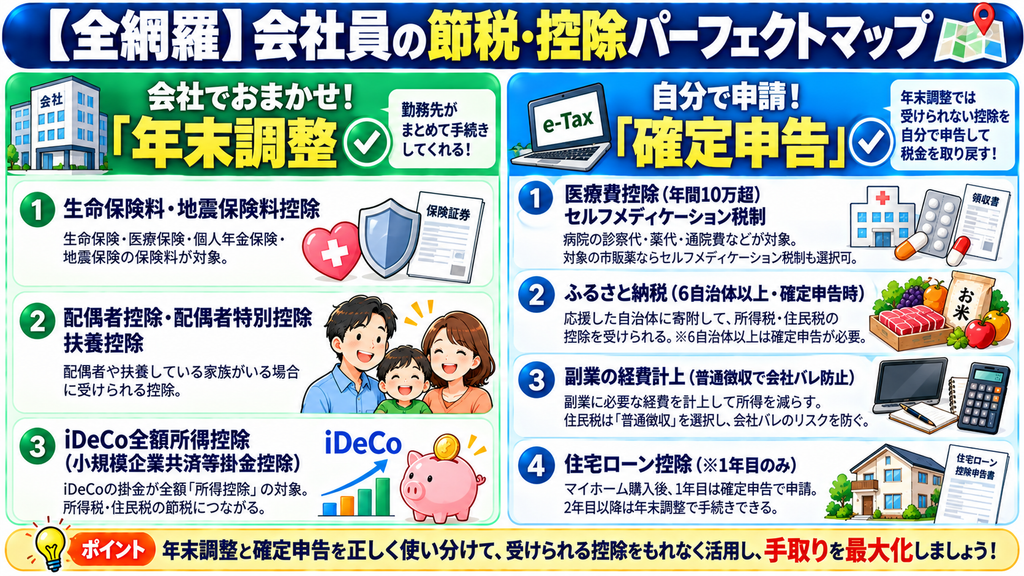
会社員が使える主な節税手段は、「申請手続きのルート(年末調整か確定申告か)」によって大きく2つに分かれます。
【会社員の節税・控除マップ】
■年末調整でできること(会社にお任せできる基本節税) ●生命保険料控除・地震保険料控除(保険会社からの証明書を提出) ●配偶者控除・配偶者特別控除(パートナーの年収に応じた控除) ●扶養控除(16歳以上の子ども・70歳以上の親など) ●iDeCo全額所得控除(小規模企業共済等掛金控除で大きな節税)
■確定申告で取り戻せること(自分で申請して税金還付を受ける節税) ●医療費控除(家族で年間10万円超の医療費・通院交通費・歯科矯正費) ●セルフメディケーション税制(ドラッグストア等で買った対象市販薬が年間1.2万円超) ●ふるさと納税(6自治体以上・または医療費控除等と併用する場合) ●副業の経費計上(パソコン代・通信費・交通費などを経費にして手取り増) ●住宅ローン控除(※1年目のみ確定申告が必要。2年目以降は年末調整)
■実質的な生活費削減(手取りの防衛) ●ふるさと納税(ワンストップ特例:実質2,000円でお米や日用品の食費・生活費削減)
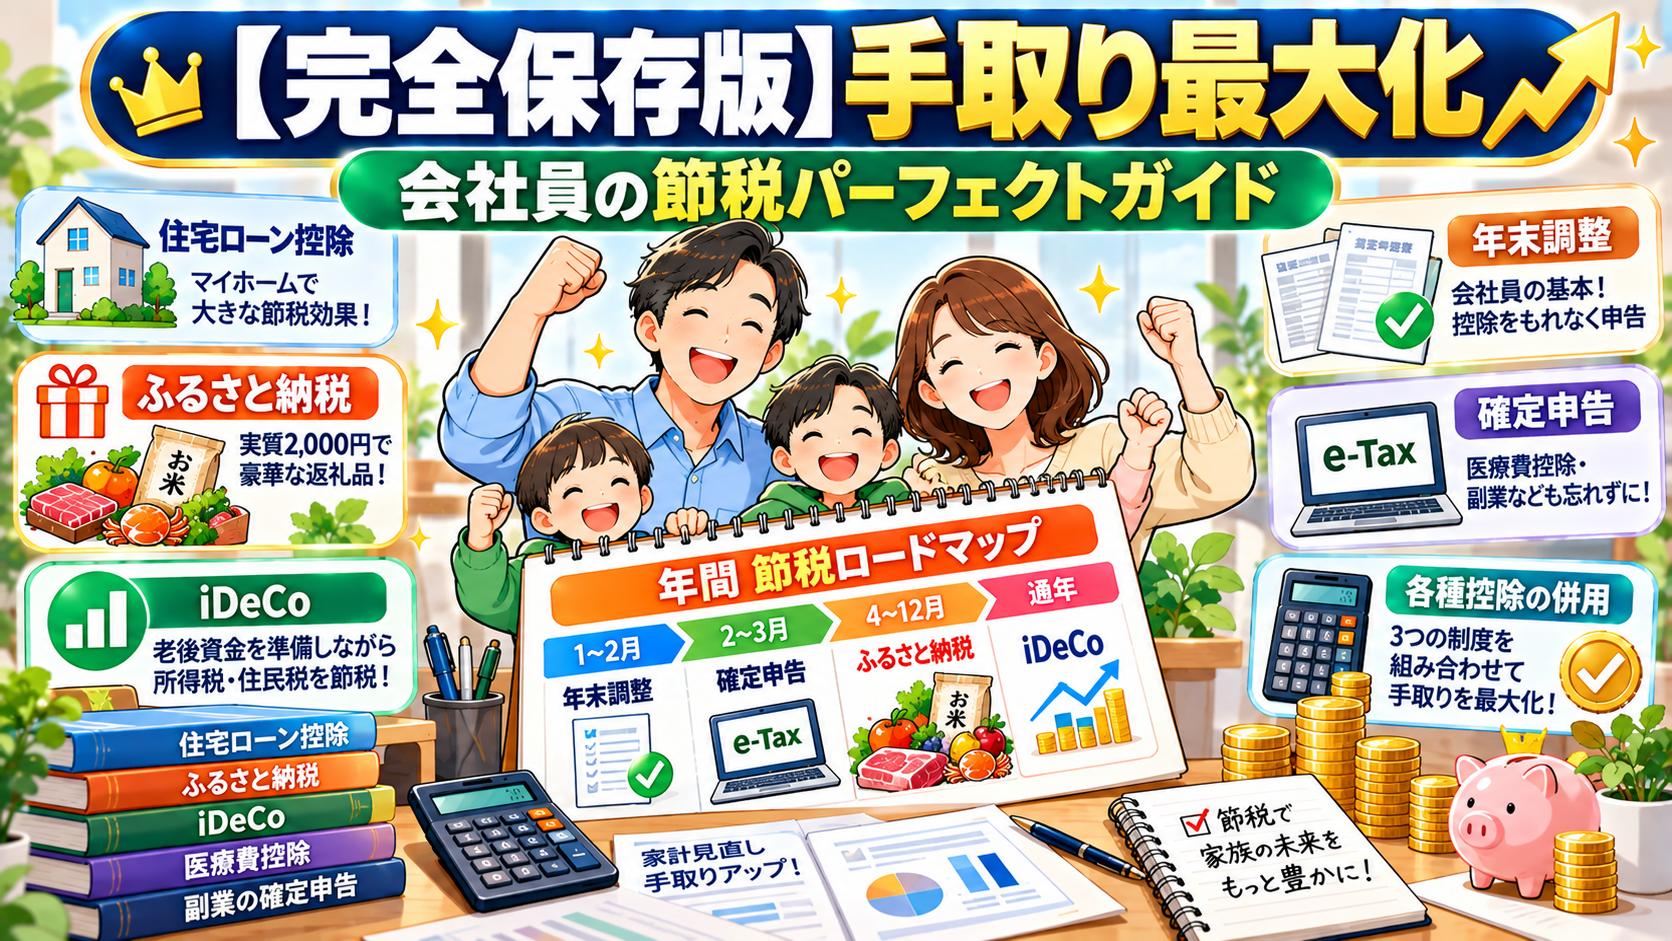
これで漏れなし!「年間節税アクションカレンダー」
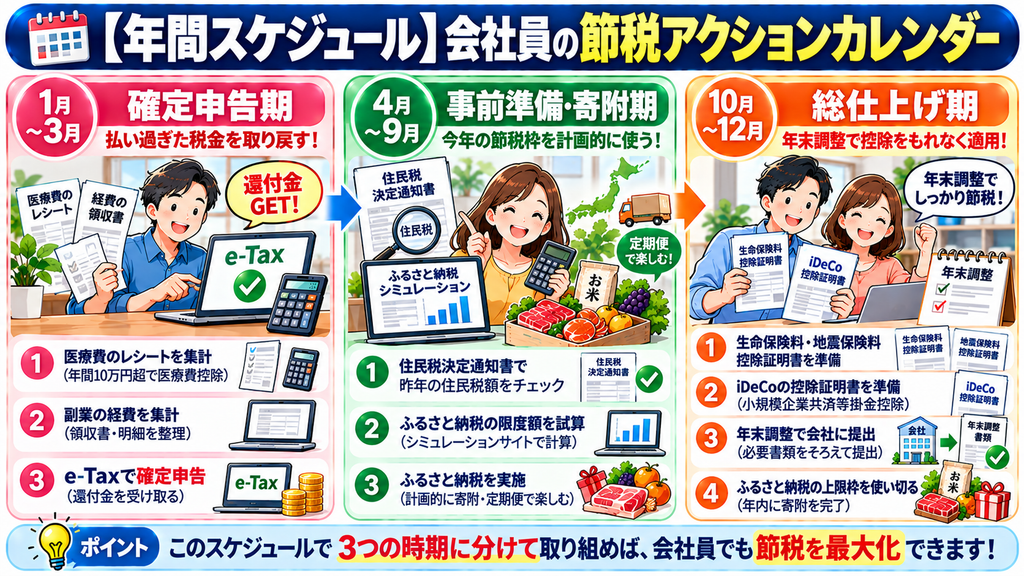
節税制度を使いこなすには、「いつ何をするか」の年間スケジュールを把握しておくことが重要です。
| 時期 | 主なアクションとポイント |
| 1月〜3月 【確定申告期】 | ・医療費控除・副業の確定申告(還付申告)を行う 前年1月〜12月分の医療費レシートや副業の売上・経費を集計。e-Tax(スマホ+マイナンバーカード)で自宅から申請すると還付金が早く振り込まれます。 |
| 4月〜9月 【事前準備期】 | ・住民税決定通知書のチェック & ふるさと納税スタート 5月〜6月に会社から届く「住民税決定通知書」で前年の控除が反映されているか確認。ポータルサイトで限度額を試算し、お米や日用品の「定期便」を中心にふるさと納税を開始。 |
| 10月〜12月 【総仕上げ期】 | ・年末調整の書類提出 & ふるさと納税の駆け込み 保険会社やiDeCoから届く「控除証明書」を会社に提出。ふるさと納税の残りの限度額枠を使い切り、5自治体以内なら「ワンストップ特例申請」を提出(翌年1月10日必着)。 |
パターン別!我が家の「手取り最大化・黄金組み合わせモデル」3選
ご自身のライフステージに応じた、最も節税効果が高まる組み合わせの例です。
パターンA:30代〜40代・子育て・マイホーム購入世帯
■戦略: 住宅ローン控除 + ふるさと納税(ワンストップ特例) + 医療費控除 ■ポイント: マイホームの住宅ローン控除をベースにしつつ、ふるさと納税は「ワンストップ特例制度」を活用して住民税控除に一本化(相殺リスクを回避)。子どもの通院や虫歯治療費・交通費を合算して医療費控除を申請し、二重で手取りをガードします。
パターンB:40代〜50代・高年収・教育費ピーク世帯
■戦略: iDeCo(上限) + ふるさと納税(日用品・米) + セルフメディケーション税制 ■ポイント: 所得税率が高い世帯のため、iDeCoを上限枠まで活用して年間数万円の税金を直接安くします。ふるさと納税ではご褒美食材ではなく「お米やトイレットペーパー」などの生活必需品を選んで毎月の生活費(固定費)を浮かせます。
パターンC:40代〜50代・プレ定年・副業挑戦世帯
■戦略: 副業(在宅スキルシェア/普通徴収) + 経費(家事按分) + iDeCo ■ポイント: クラウドソーシングやWeb制作などの副業を始め、確定申告で「住民税を自分で納付(普通徴収)」を選択して会社バレを防ぎます。自宅のPC代や通信費(家事按分)を正しく経費にして税金を抑えつつ、収入の柱を増やします。
会社員の節税で「絶対にやってはいけない3つのNG行動」
最後に、失敗しやすい注意点を押さえておきましょう。
NG1:領収書・レシートを捨ててしまう
医療費や通院交通費、副業の経費などは「領収書」がなければ証明できません。家族の医療費レシートや市販薬の購入レシート、副業に関するカフェ代や書籍代のレシートは、専用のファイルを作って必ず保管しましょう。
NG2:副業の住民税で「特別徴収(給与天引き)」のままにする
副業で収入を得た際、確定申告で住民税の納付方法を「普通徴収(自分で納付)」にし忘れると、本業の会社の給与から副業分の住民税も天引きされ、副業が発覚(会社バレ)するリスクが高まります。
NG3:ワンストップ特例後に「確定申告」をして上書き無効化される
ワンストップ特例の申請書を自治体に送った後、医療費控除などで「確定申告」を行うと、ワンストップ特例の申請が無効(上書き)になってしまいます。確定申告をする場合は、必ず確定申告書の中に「ふるさと納税の寄附金控除」も含めて記載して提出してください。
まとめ:知識を行動に変えて、今日から手取りを増やそう
【税金対策・ふるさと納税・副業】シリーズ(全6回)の総まとめです。
■会社員でも「控除」をフル活用すれば年間数万〜数十万円の手取り増が可能 ■年末調整(保険・iDeCo等)と確定申告(医療費・副業等)の役割分担を理解する ■住宅ローン控除やiDeCoを使う場合は「ワンストップ特例」でふるさと納税を行うのが確実
節税において最も大切なのは、「難しいから…」と後回しにせず、今日できる小さなアクション(レシート集め、ポータルサイトでの限度額試算、iDeCoの書類請求など)を起こすことです。
正しく制度を活用し、我が家の大切なお金をしっかり守って手取り最大化を目指しましょう!
👉我が家はいくら節税できる?プロのFPに【無料】で手取りシミュレーションを依頼する
顧客満足度95%の保険相談なら保険マンモス 【楽天証券】<期間限定>最大20,700ポイントキャンペーン
マネックス証券 つみたてNISA