「定年(60歳・65歳)まで会社に縛られて働き続けるのは嫌だ…できれば40代・50代で早期リタイアしたい!」 「最近よく聞く『サイドFIRE』って、自分の生活費ならいくら資産があれば実現できるんだろう?」 「無計画に仕事を辞めて、将来お金が足りなくなるのだけは絶対に避けたい」
現代、多くの会社員・公務員の間で大きな注目を集めている「FIRE(経済的自立と早期リタイア)」。
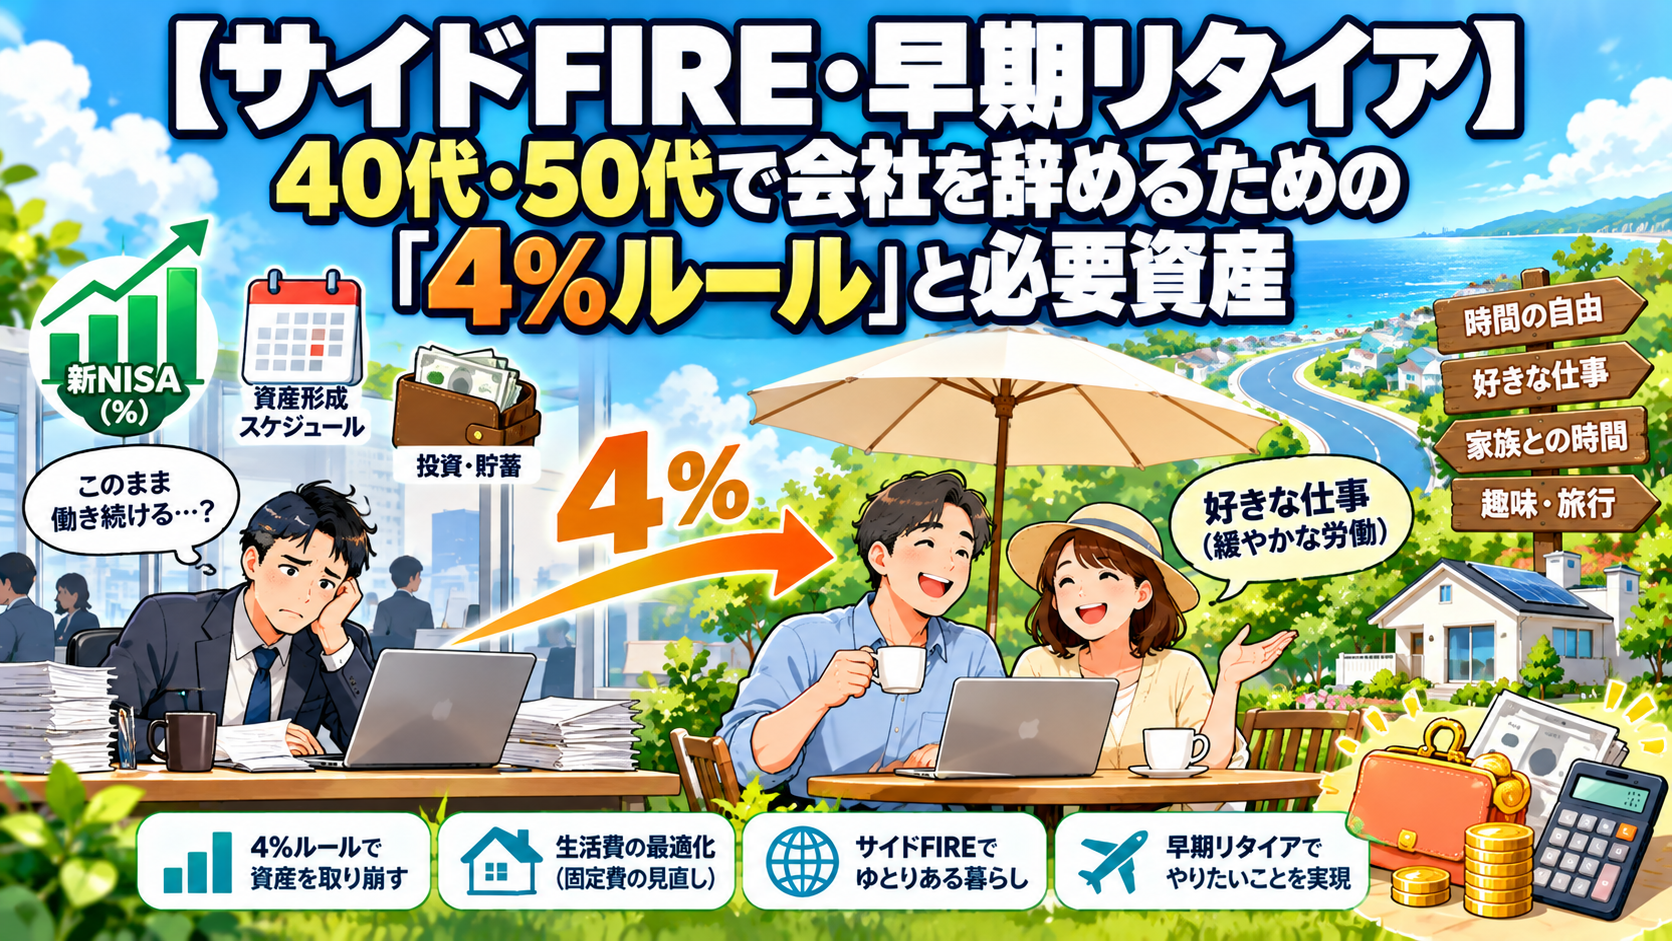
その中でも、完全に労働をゼロにするのではなく、週数日のパートやフリーランス、自分の好きな副業などの「緩やかな労働収入(月10万〜15万円など)」と、これまでに貯めた「資産収入(運用益・取り崩し)」を組み合わせる「サイドFIRE」は、実現するためのハードルが現実的であり、最も人気のあるライフスタイルとなっています。
しかし、勢いだけで会社を辞めてしまうと、将来の暴落やインフレ、税金・社会保険料の負担に耐えきれず、「FIRE失敗・不本意な復職」に追い込まれてしまうリスクがあります。
本記事では、FIREの黄金律「4%ルール」の仕組みから、年代別(40代・50代)の必要資産シミュレーション、そしてサイドFIREを安全に成功させるための具体策までをFPが徹底解説します。
「完全FIRE」と「サイドFIRE」は何が違う?必要な資産額の決定的な差
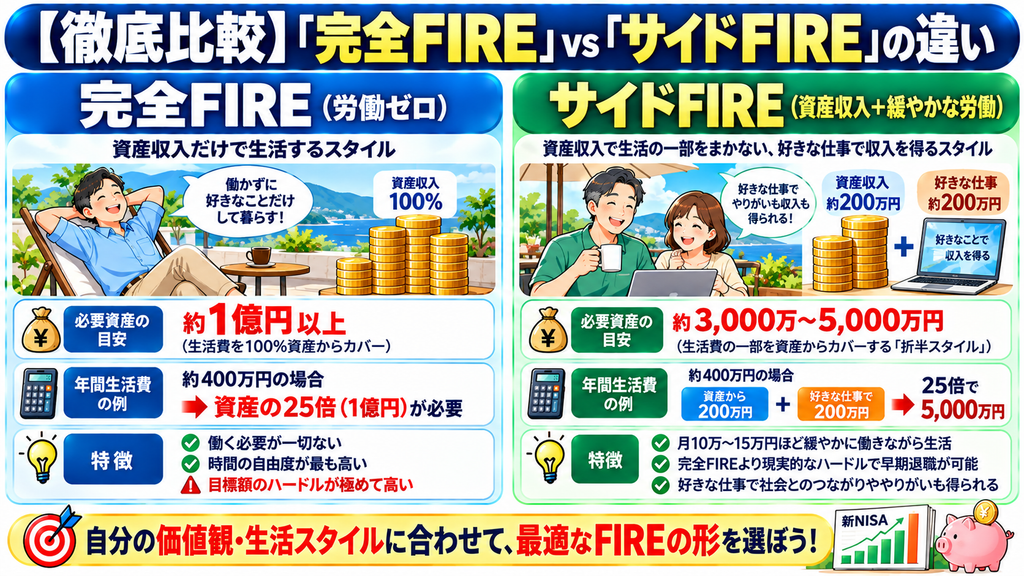
早期リタイアを目指す上で、まず知っておくべきなのが「完全FIRE」と「サイドFIRE」に必要な資産額の圧倒的な違いです。
【完全FIRE vs サイドFIREの比較】
【完全FIRE(労働収入ゼロ)】
└── 生活費の100%を資産からの取り崩し(や配当金)だけで賄う。
例えば、年間生活費が400万円(月約33万円)の場合。
➔ 必要資産の目安: 【 約 1 億円 】(年間支出の25倍)
【サイドFIRE(資産収入 + 緩やかな労働収入)】
└── 生活費の一部を「運用資産からの取り崩し」、残りを「好きな仕事や副業」で折半する。
例えば、年間生活費400万円のうち、200万円を資産から、残り200万円を無理のない労働(月約16万円)で賄う場合。
➔ 必要資産の目安: 【 約 5,000万円 】(年間補填額の25倍)
このように、自分の好きな仕事で細く長く稼ぐ「サイドFIRE」にシフトするだけで、必要となる資産の目標額を一気に半分(あるいはそれ以下)にまで下げることができます。1億円は途方もない数字に見えても、3,000万〜5,000万円であれば、40代・50代の共働き世帯や独身の蓄えで十分に現実味を帯びてきます。
FIREの黄金律「4%ルール」の仕組みと計算式
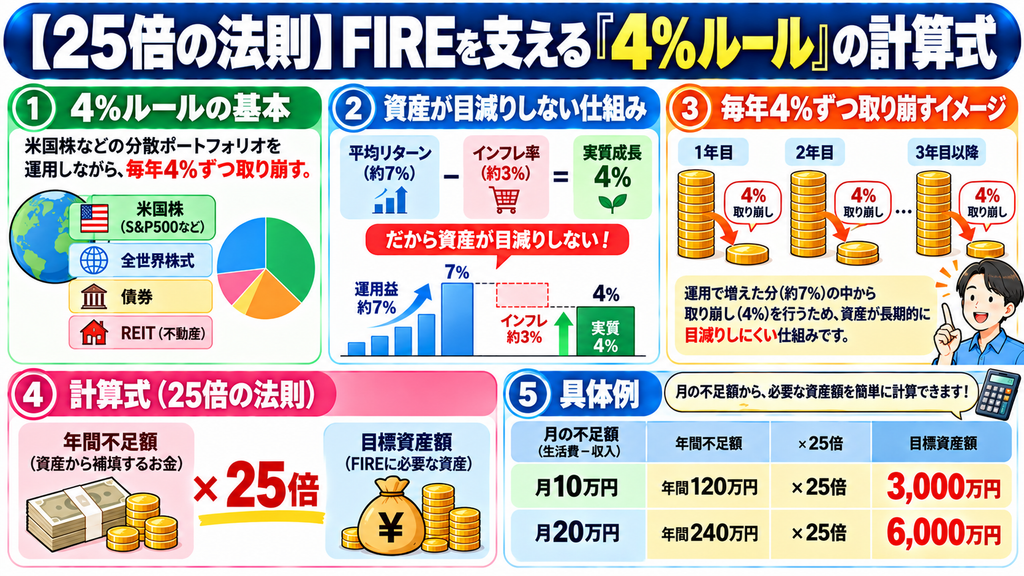
早期リタイアを支える最大の理論が、アメリカのトリニティ大学の研究(トリニティ・スタディ)から導き出された「4%ルール」です。
「4%ルール」とは?
米国株(S&P500等)と債券を組み合わせたポートフォリオを運用しながら、毎年「保有資産の4%」を取り崩しても、30年後に資産が枯渇しない(むしろ増えている確率が高い)という歴史的なデータに基づいた理論です。
※歴史的な運用リターン(年約7%)から、米国の平均インフレ率(年約3%)を差し引いた実質的な成長率が「4%」であるため、4%以内の取り崩しであれば元本を目減りさせずに使い続けられる、というメカニズムです。
目標資産額を割り出す「25倍の法則」計算式
4%ルールを逆算すると、自分がリタイア後に「資産から補填したい年間額の25倍」が、準備すべき目標資産額になります。
目標資産額 = 資産から補填したい「年間の不足額」X 25
【計算例】 ・毎月の生活費 : 25万円(年間300万円) ・サイドFIRE後の「労働収入(副業・パート等)」 : 月10万円(年間120万円) ・資産から補填したい年間不足額 : 300万円 - 120万円 = 180万円 ➔ 【必要資産額】 = 180万円 × 25倍 = 4,500万円
日本の新NISAを活用すれば、取り崩した利益に対する税金(約20.315%)を非課税にできるため、この4%ルールの成功率をさらに高めることができます。
【シミュレーション】40代・50代で「サイドFIRE」を達成するための資金計画
生活費のモデル別に、どれくらいの資産があれば会社を辞められるのかシミュレーションしてみましょう。
※新NISA等のインデックスファンド等で年4%運用しながら取り崩す前提、ボーナス等は考慮せず。
【パターンA:月生活費25万円(年間300万円)/夫婦子なし or 独身】
■完全FIRE(労働なし) ➔ 必要資産:7,500万円(月25万円を100%取り崩し) ■サイドFIRE(月10万円だけ稼ぐ場合) ➔ 必要資産:4,500万円(月15万円を取り崩し) ●ライフスタイル: 週2〜3日のアルバイト、またはフリーランスとして無理のない範囲で働き、残りの時間を趣味や旅行に充てる。
👉サイドFIREの原資を作る!手数料最安クラスのネット証券で新NISAを無料開設
【楽天証券】<期間限定>最大20,700ポイントキャンペーン 松井証券のNISA~100円から始められる~【パターンB:月生活費35万円(年間420万円)/ファミリー世帯】
■完全FIRE(労働なし) ➔ 必要資産:1億500万円(月35万円を100%取り崩し) ■サイドFIRE(夫婦で月15万円稼ぐ場合) ➔ 必要資産:6,000万円(月20万円を取り崩し) ●ライフスタイル: 夫婦で週に少しずつ働き(例えば夫月10万、妻月5万)、教育費や家族の思い出作りのための支出をまかなう。
40代・50代で数千万円の資産を新NISAに構築できれば、会社員を早期に「卒業」し、プレッシャーのない自由な働き方にシフトすることが可能です。
40代・50代がサイドFIREを絶対成功させるための「4つの防波堤」
いざ退職した後に「こんなはずじゃなかった」と後悔しないために、以下の4つのセーフティネット(防波堤)を必ず構築しておきましょう。
「生活防衛資金(2〜3年分の生活費)」を投資とは別枠で現金保持する
4%ルールの最大の弱点は、退職直後に「大暴落(リーマンショック等)」が来た場合、目減りした資産から無理に取り崩すことで元本が急速に縮んでしまうこと(シーケンス・オブ・リターン・リスク)です。
投資している4,500万円とは別に、「2〜3年分の生活費(約500万〜800万円)」を100%現金(普通預金)で確保しておき、暴落時は投資からの取り崩しを止め、この現金で生活を凌ぐ対策が必須です。
65歳以降は「公的年金」が強力なバックボーンになることを織り込む
「40代・50代の早期リタイア」であっても、65歳(または希望すれば繰り下げ)になれば公的年金がもらえます。
若くして会社を辞めた分、厚生年金の受給額は現役続行組よりは減りますが、それでも月10万〜15万円程度の「死ぬまで貰える確定収入」が後半戦で加わるため、4%ルールの資産は生涯持たせる必要はなく、「65歳までの期間を無事に逃げ切る」という難易度に下がります。
退職後の「健康保険・年金」の支出増を計算に入れておく
会社員時代は、社会保険料の半分を会社が負担(労使折半)してくれていました。
退職して個人事業主やフリーターになると、「国民健康保険」と「国民年金」を自分で全額支払う必要があり、特に退職1年目は前年の高い所得をもとに健康保険料が計算されるため、一時的に大きな支出増となります。これらを事前に想定した予算管理を行いましょう。
新NISA(非課税枠1,800万円)を最優先で埋める
運用資産から取り崩す際、通常の特定口座では増えた利益から約20%の税金が差し引かれますが、新NISAであれば非課税となり、丸々手元に残ります。サイドFIREの目標額を作る過程では、新NISAの生涯非課税枠(1,800万円)をいかに早く埋められるかが、リタイア後の手取り額(逃げ切り成功率)を劇的に変えます。
まとめ:しっかり数字を試算し、自由でストレスフリーな生活を手に入れよう
サイドFIRE・早期リタイアに関するポイントのまとめです。
■完全リタイア(1億円)を目指さず、適度な労働を掛け合わせる「サイドFIRE(3,000万〜6,000万円)」を目指すのが現実的 ■目標額の算出は、資産から補填したい「年間の不足額の25倍(4%ルール)」で計算する ■暴落期(相場下落時)に投資を取り崩さないよう、2〜3年分の生活費(現金)を別枠で確保しておく ■65歳以降の公的年金の受給額もシミュレーションに組み込み、生涯の「逃げ切りプラン」を完成させる
40代・50代でのサイドFIREは、ただ「仕事を辞める」ことではなく、「自分の人生の時間と主導権を自分に取り戻す」ことです。
まずは、今の我が家の年間支出を把握し、サイドFIREに向けた具体的な目標額を試算することから始めてみましょう!
我が家がいつ、いくらの資産があればサイドFIREに踏み切れるのか、より精密な生涯キャッシュフローを計算したい方は、プロのFP(ファイナンシャルプランナー)による無料シミュレーションサービスなどを活用してみるのもおすすめです。
👉我が家がサイドFIRE可能かプロが精密シミュレーション!【無料】FP相談予約はこちら
顧客満足度95%の保険相談なら保険マンモス