ファイナンシャルプランニング

ファイナンシャルプランニング

【F119】〖T02〗ふるさと納税の限度額と失敗しないおすすめ返礼品の選び方

ふるさと納税の限度額(控除上限額)と失敗しないおすすめ返礼品の選び方をFPが解説!年収・家族構成別の早見表やiDeCo・住宅ローン併用時の注意点、食費・生活費を浮かせるおすすめ日用品・定期便、お得なポータルサイト比較までわかります。
ファイナンシャルプランニング
【F118】〖T01〗会社員でも手取りが増える!今日からできる節税・控除フル活用術

会社員でも手取りが増える!今日からできる節税・控除フル活用術をFPが徹底解説。所得税・住民税を減らす仕組みから、年末調整で使える保険料・扶養控除、確定申告での医療費控除やふるさと納税まで、給料の手取りを増やす具体的ステップがわかります。
ファイナンシャルプランニング

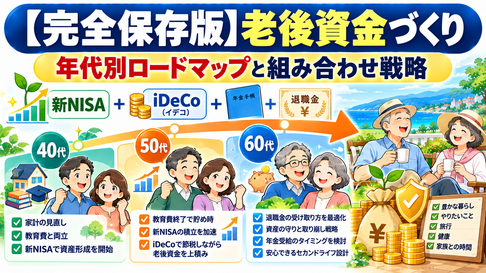
【F117】〖R06〗(完全保存版)老後資金づくりの「勝ちパターン」総まとめ|年代別ロードマップと組み合わせ戦略

【完全保存版】老後資金づくりの年代別ロードマップ(40代・50代・60代)と勝ちパターンをFPが徹底解説!新NISA、iDeCo、公的年金、退職金を組み合わせた最強の資産形成プランと、失敗しない3つの鉄則がこれ1冊でわかります。
ファイナンシャルプランニング

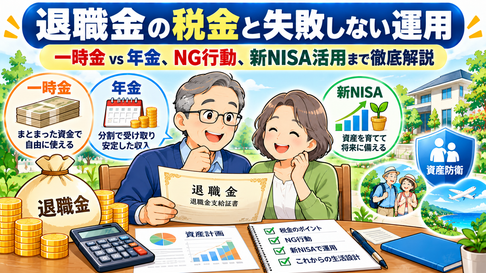
【F116】〖R06〗退職金にかかる税金と「失敗しない退職金の運用・活用方法」

退職金にかかる税金と退職所得控除の計算方法を解説!一時金(一括)と年金(分割)はどちらがお得?銀行窓口でカモにされないための退職金運用失敗談や、新NISAを使った安全な分散投資ステップをFPが紹介します。
ファイナンシャルプランニング

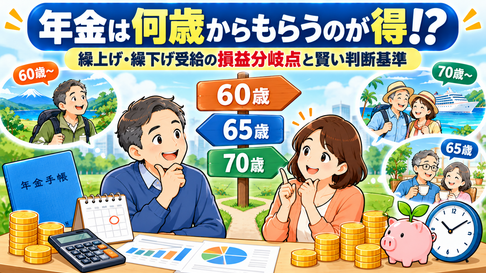
【F115】〖R04〗年金は何歳から受給するのが得?繰上げ・繰下げ受給の損益分岐点と賢い判断基準

年金は何歳から受け取るのが一番お得?繰上げ(60歳〜)・繰下げ(70歳・75歳)の増減率(最大84%増)と損益分岐点(81〜82歳)を徹底解説!健康状態・再雇用収入・新NISA資産に合わせた失敗しない年金受給時期の決め方をFPが紹介します。
ファイナンシャルプランニング

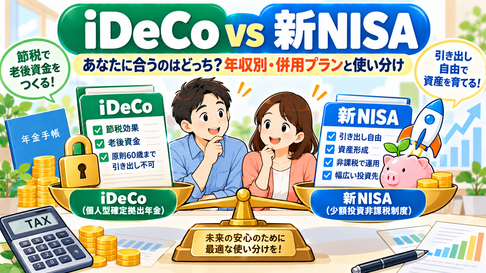
【F113】〖R02〗iDeCoと新NISAどっちを優先?年収別・おすすめの併用プランと使い分け

iDeCoと新NISAはどっちを優先すべき?年収別(400万・600万・800万円〜)のおすすめ併用割合と使い分けをFPが徹底解説!60歳までの引き出し制限や節税効果の違い、属性別の掛金上限まで、失敗しない併用プランがわかります。
ファイナンシャルプランニング

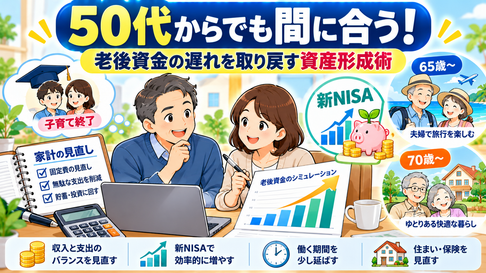
【F114】〖R03〗50代からでも間に合う?老後資金の遅れを取り戻す資産形成術

50代からでも老後資金の準備は間に合う?教育費が終わった後の「家計ボーナス期」を活かした10〜15年での挽回ステップをFPが解説!月5万〜10万円の新NISA積立シミュレーションやリスクを抑えた運用法、退職金の扱い方までわかります。
ファイナンシャルプランニング

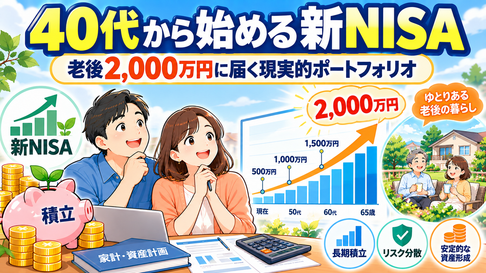
【F112】〖R01〗40代から始める新NISA!老後2,000万円問題に立ち向かう現実的なポートフォリオ

40代から新NISAを始めても老後2,000万円に間に合う?月3万〜5万円の積立シミュレーションから、教育費と両立できるおすすめポートフォリオ(資産配分)まで徹底解説!暴落で失敗しないための鉄則や人気ネット証券での始め方をFPが紹介します。
ファイナンシャルプランニング

【F111】〖E06〗教育費が足りない!となったらどうする?奨学金・教育ローンの基礎知識とリスク回避策

教育費が足りない時に使う「奨学金」と「教育ローン」の違いは?契約者(親・子ども)や金利、返済方法の違いから、子どもが返済苦にならないための注意点まで徹底解説!不足額を補い、無理なく返済するためのリスク回避策をFPが紹介します。
ファイナンシャルプランニング

【F110】〖E05〗私立中高一貫校vs公立中高!世帯年収いくらなら目指せる?現実的な資金シミュレーション

私立中高一貫校と公立中高の費用差は?中学受験の塾代から6年間の学費、通わせるために必要な世帯年収の目安(800万〜1,000万円超)まで徹底解説!無理な受験で家計破綻(教育費貧乏)しないための3つのチェックポイントをFPが紹介します。