ファイナンシャルプランニング

【F112】〖R01〗40代から始める新NISA!老後2,000万円問題に立ち向かう現実的なポートフォリオ

40代から新NISAを始めても老後2,000万円に間に合う?月3万〜5万円の積立シミュレーションから、教育費と両立できるおすすめポートフォリオ(資産配分)まで徹底解説!暴落で失敗しないための鉄則や人気ネット証券での始め方をFPが紹介します。
ファイナンシャルプランニング
【F111】〖E06〗教育費が足りない!となったらどうする?奨学金・教育ローンの基礎知識とリスク回避策

教育費が足りない時に使う「奨学金」と「教育ローン」の違いは?契約者(親・子ども)や金利、返済方法の違いから、子どもが返済苦にならないための注意点まで徹底解説!不足額を補い、無理なく返済するためのリスク回避策をFPが紹介します。
ファイナンシャルプランニング

【F110】〖E05〗私立中高一貫校vs公立中高!世帯年収いくらなら目指せる?現実的な資金シミュレーション

私立中高一貫校と公立中高の費用差は?中学受験の塾代から6年間の学費、通わせるために必要な世帯年収の目安(800万〜1,000万円超)まで徹底解説!無理な受験で家計破綻(教育費貧乏)しないための3つのチェックポイントをFPが紹介します。
ファイナンシャルプランニング

【F109】〖E04〗新NISA vs 学資保険!教育資金づくりにはどっちが正解?メリット・デメリット比較

教育資金づくりは新NISAと学資保険のどっちが正解?メリット・デメリット、18年後の増え方(シミュレーション)、元本割れリスクと保障の違いを徹底比較!リスクを抑えて賢く大学費用(300万〜500万円)を作る併用プランをFPが解説します。
ファイナンシャルプランニング

【F108】〖E03〗児童手当をフル活用!全額貯めるといくらになる?法改正後の制度と賢い活用術

児童手当を全額貯めるといくらになる?2024年10月改正後の最新制度(所得制限撤廃・高校生延長・第3子増額)を徹底解説!0歳から高校卒業まで貯めた場合のシミュレーション(約245万〜600万円超)と、新NISAや学資保険で賢く増やす活用法をFPが紹介します。
ファイナンシャルプランニング

【F107】〖E02〗大学費用はいくら準備する?国公立・私立・文系理系別のリアルな学費と貯め方

大学費用はいくら準備すれば安心?国公立・私立(文系・理系)別の学費内訳から、見落としがちな一人暮らし(仕送り)費用まで徹底解説!18歳までに300万〜500万円を無理なく貯める積立ステップや新NISA・学資保険の活用法をFPが紹介します。
ファイナンシャルプランニング

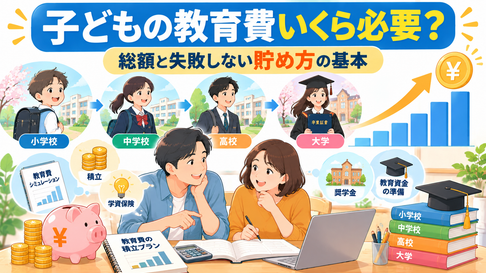
【F106】〖E01〗子どもの教育費はいくら必要?幼稚園から大学までの総額と資金計画の基本

子どもの教育費は一人あたりいくら必要?幼稚園から大学までの総額を進路別(公立・私立)に徹底比較!教育費が跳ね上がる2つのピークや、失敗しない資金計画の4ステップ、今すぐ始める無理のない貯め方をFPが分かりやすく解説します。
ファイナンシャルプランニング

【F105】〖K10〗介護の最終章!親の看取り・終末期医療と葬儀・供養の事前準備

親の看取りと最期の準備はどう進める?延命治療の意思確認(リビング・ウィル)から在宅・施設での看取り、危篤・臨終時の対応、葬儀の事前相談・費用、お墓(樹木葬・納骨堂)の選び方まで後悔しない準備術を徹底解説。
ファイナンシャルプランニング

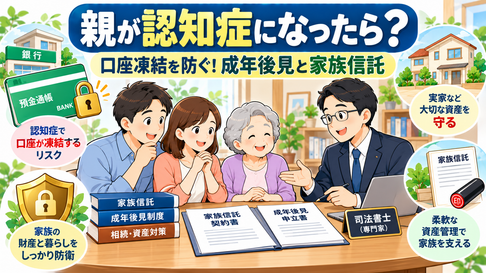
【F104】〖K09〗親が認知症になったら?成年後見制度・家族信託と口座凍結対策

親が認知症になると銀行口座が凍結される?介護費用が出せなくなるリスクと防衛策を解説!成年後見制度(法定・任意)と家族信託の違い・費用・実家売却の可否を一覧表で徹底比較し、親が元気なうちにやるべき生前対策を紹介します。
ファイナンシャルプランニング

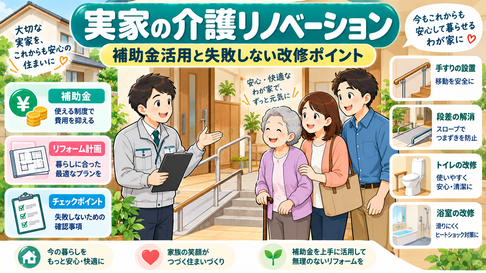
【F103】〖K08〗実家リノベーション・介護改修の手引き!補助金活用と注意点

在宅介護で実家のバリアフリーリフォームを検討中の方へ!介護保険の「住宅改修費」制度を使って最大20万円(自己負担1〜3割)の補助金を受ける方法を解説。手すり設置や段差解消のスムーズな申請手順と注意点を紹介します。